

你肯定想不到,2026年8月,中国海关总署的数据显示,对美稀土磁铁出口同比暴跌21%,直接降到512吨。 更让华盛顿坐不住的是,这种局面不是中国发了什么“稀土禁运令”,而是美国自己精心搭建的供应链审查体系,反过来狠狠卡住了自家企业的脖子。
事情得从8月5日说起。 那天,中国商务部干了一件以前没干过的事:把“责任商业联盟”(RBA)和它下属的“负责任矿产倡议”(RMI)等6家美国实体直接列入反制清单。
理由很明确——这些组织协助美国搞涉疆非法制裁。 依据《反外国制裁法》,中国境内任何组织和个人都不得再跟它们打交道。

你可能要问了,RBA和RMI是什么来头? 简单说,美国以前为了让全球供应链“合规”,搞了一套审查机构,苹果、特斯拉这些巨头采购稀土,都得看它们的审计报告。
这套体系表面上讲人权和环保,实际上成了美国对别国企业搞长臂管辖的政治工具。
可这次,局面反过来了。
中国稀土企业一看法律条文,心里清楚得很:要么继续配合RMI的审计要求,结果就是违反中国法律——这可不是交罚款能了的事。 要么就干脆不接美国订单,毕竟谁也不愿为几单生意碰法律红线,更不能为了赚钱把敏感材料转卖给被制裁的实体。
接下来发生的事,让美国企业叫苦连天。 路透社在9月4日拿到消息,多家中国稀土供应商已经停止向美国发货了。
有企业等出口许可等了半年,材料硬是拿不到手。 F-35战斗机的电机、特斯拉的电驱轴,都依赖中国的永磁材料,这下供应链直接卡壳。
要说美国的应对,也真是使了不少招。 特朗普政府说过要买格陵兰岛,跟乌克兰签了矿产协议,还砸钱入股了美国本土稀土矿商芒廷帕斯公司。
2026年7月,白宫更是放话——美国国防工业到2027年1月1日前必须停用中国稀土磁体。
但这场面,怎么看都像没找对病根子。
地下有矿,和美国企业能拿到磁体,中间隔着十万八千里。 采矿只是最前端,稀土产业链的大头在冶炼分离和永磁材料制造。
数据摆在这儿:中国的开采约占全球70%,冶炼分离约85%,永磁材料制造接近90%——几乎是把最精贵的环节攥在手心里。
高纯度提炼分离和微米级磁材加工,是实打实的技术活,工艺和人才都不是砸钱能立刻砸出来的。 业内普遍估算,美国要从零重建一套完整的稀土产业链,没有10到15年、上千亿美元砸进去,根本下不来。
芒廷帕斯的矿石挖出来,运到中国加工完再运回去用,那都是公开的秘密。 所以甭管特朗普嘴上多硬,产业现实没法绕开。
到了9月底,华盛顿的姿态肉眼可见地变得柔软了。 9月21日,美国贸易代表格里尔对外承认,中国的稀土出口政策制造了“不确定性”,还主动说希望把11月10日到期的釜山“贸易休战”协议再延长个3到6个月。
以前都是美国抡着关税大棒逼别人谈判,现在却要求中方高抬贵手,这变化,连路透社都感叹特朗普在稀土问题上“变温和了”。
这场稀土博弈的棋局里,中国的打法也在变。
海关总署公布的另一组数据同样很能说明问题——2026年8月,中国稀土出口4735吨,同比下降18.2%。 这数字看着像资源要不够用了?
恰恰相反。 同期稀土进口达到6862吨,同比增长36.8%。
一边减少出口,一边加大进口,这不是自相矛盾,而是策略早就换了。
中国正在从“出口原矿”转向“加工全球原矿”。 自己家里的中重稀土矿先囤着不挖,以后慢慢用,从外面买原矿回来,靠那9成以上的冶炼分离产能加工成高附加值磁体,再卖向全球。
这些成品磁体不愁卖,因为全世界的电动汽车、风力发电机、战斗机都绕不开。 出口量在降,出口额却在涨——今年前8个月,出口均价涨了超过一倍,出口额同比大增53.5%。
这就是典型的“量减价升”,人家还不买不行。
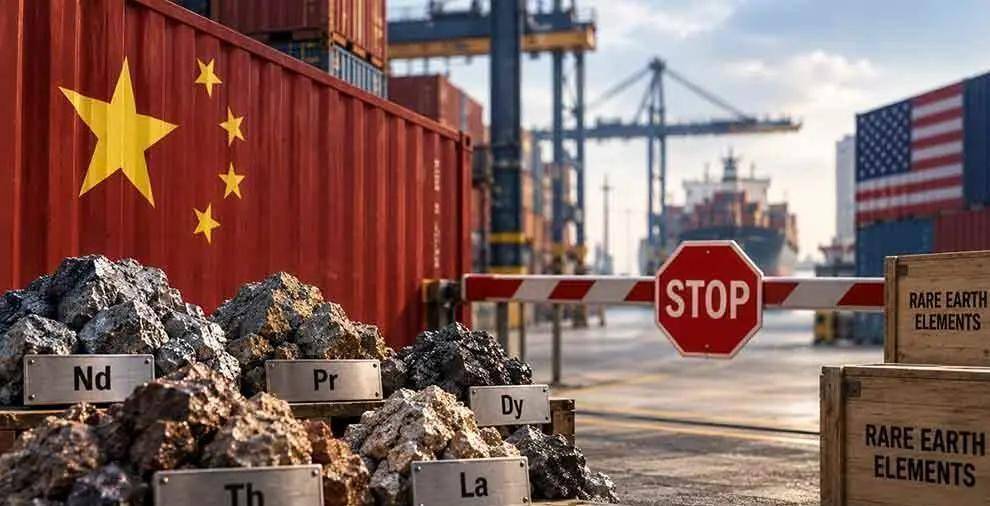
美国想找替代供应商? 不是没人想接单,澳大利亚、加拿大都有稀土矿,但挖出来的矿石搞不定分离环节,拿到中国的技术优势面前就是半成品。
美国企业等许可证的消息传到产业链上,其他国家的买家也开始慌,铽出口直接清零,钇出口跌了九成以上,海外市场的氧化镝价格一度比中国贵出八倍还不止。 白宫想靠法律和金融手段绕过实体产业链,结果在单边制裁面前结结实实碰了一鼻子灰。
美国借助RBA和RMI编织的那张审查网,在2026年的秋天,用实际行动证明了一遍什么叫作茧自缚。 中国稀土企业用法律推演替代了行政命令,就解决了此前无数次贸易对抗都难以解决的问题——稀土,就这样让你拿不到。
现在华盛顿面临的选择就很真实了:要么继续维持制裁姿态,看着自家军工巨头和高科技制造商的产线干瞪眼;要么承认中国在这场博弈中的主动性,坐下来谈怎么取消单边制裁。 而中国企业这边,该发货的发货,不该走的货一公斤都出不了国门,一切照着规矩来。
这场景,才真的是让美国真切体会到了什么叫产业能力的分量。