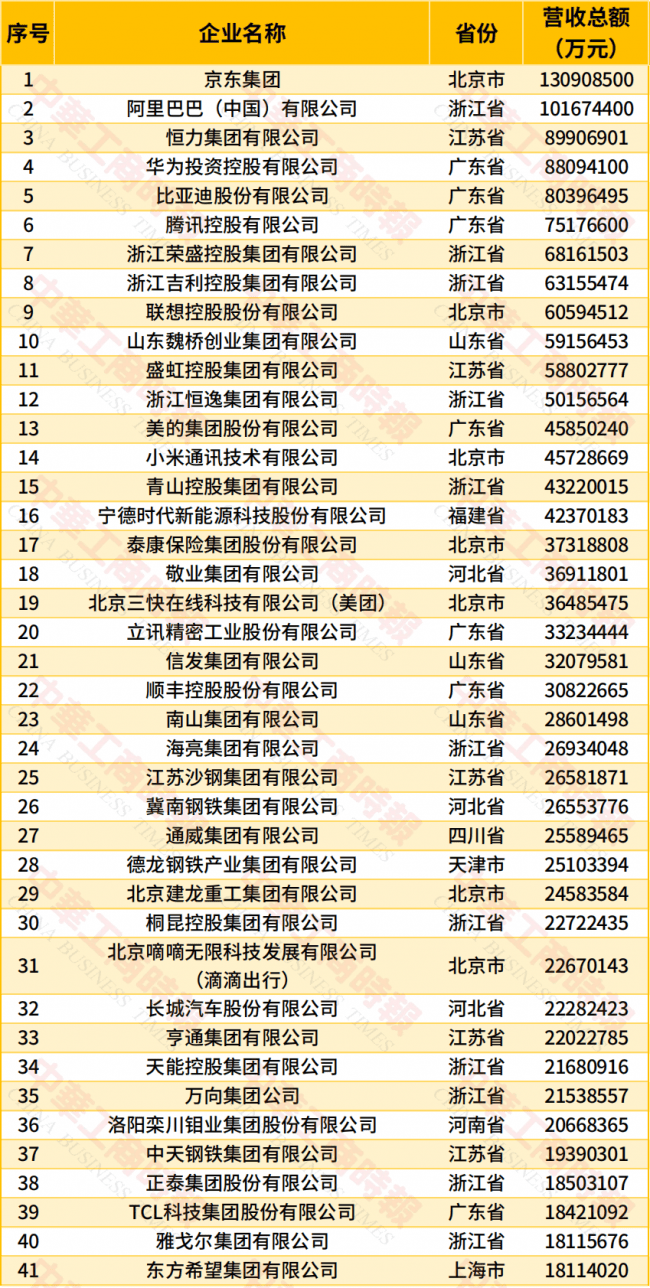
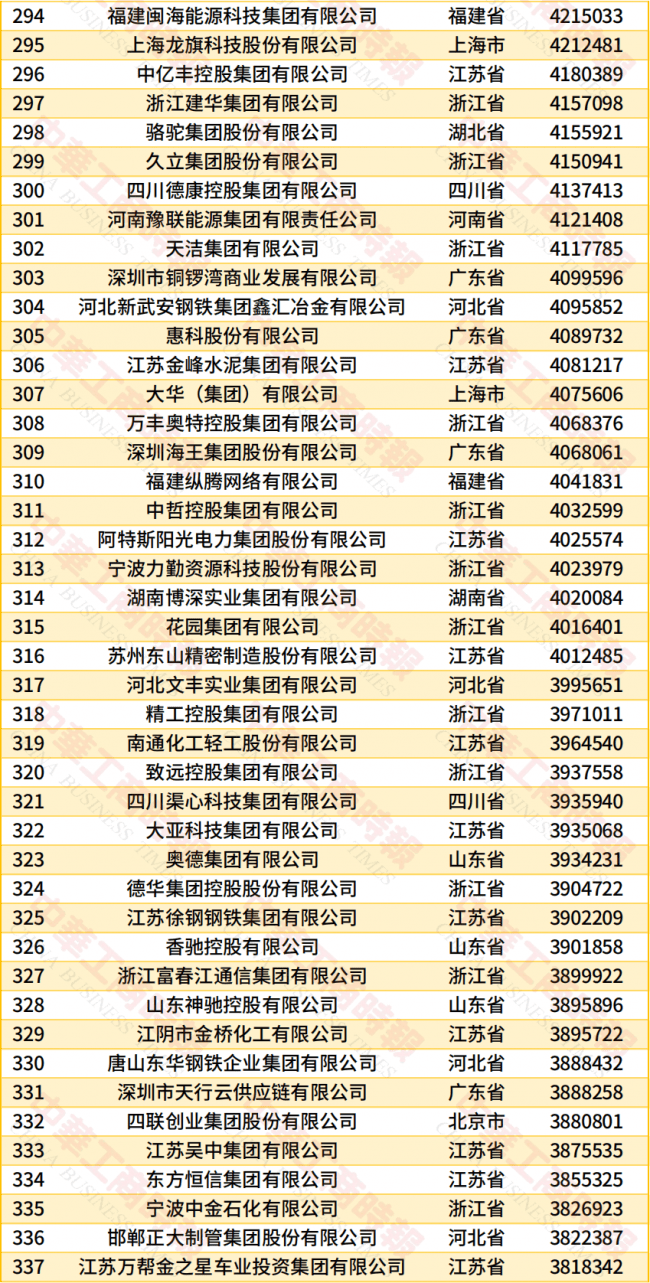
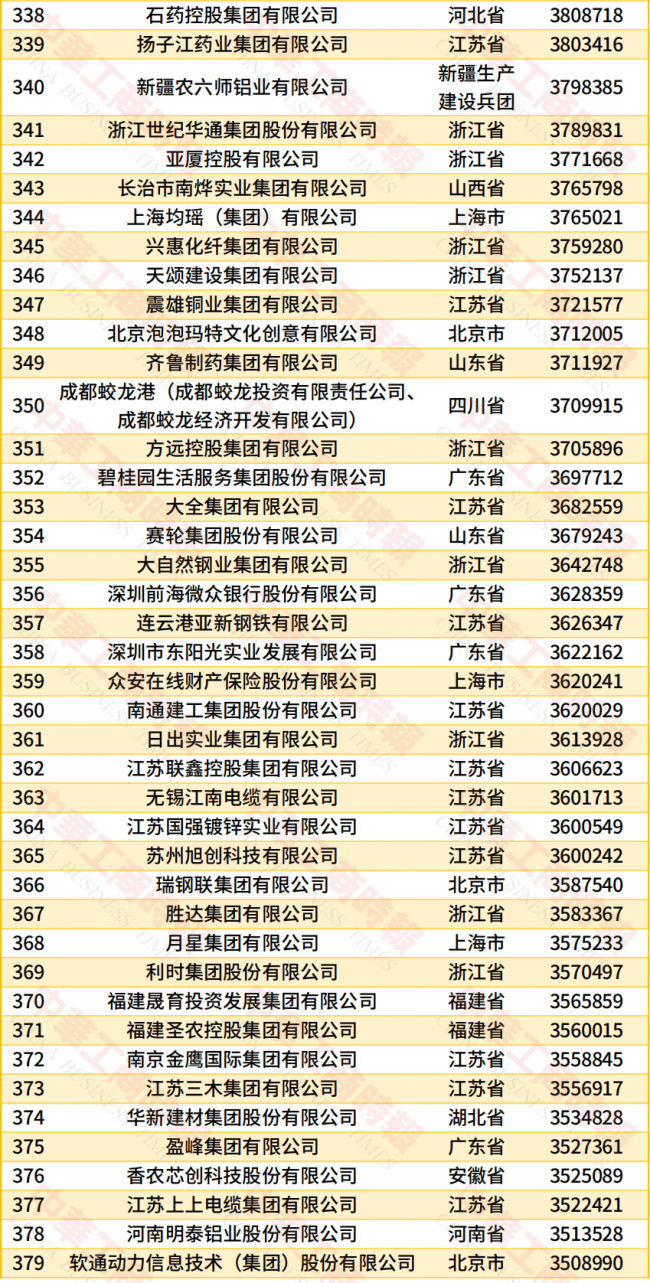
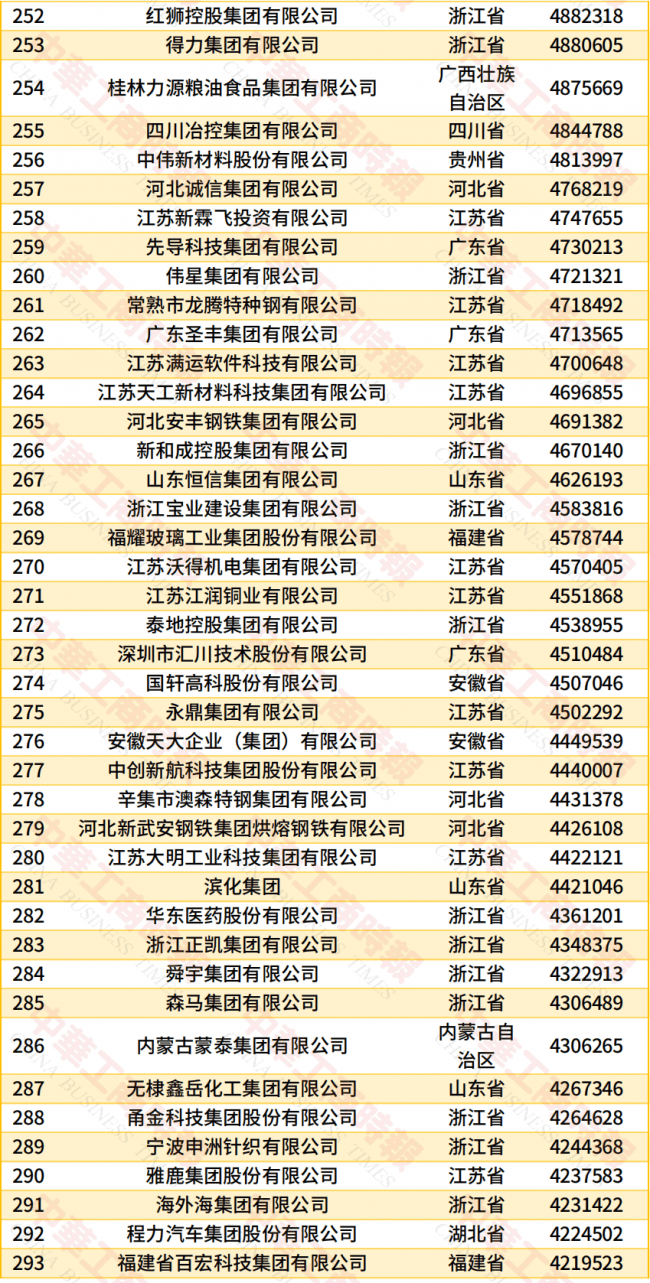
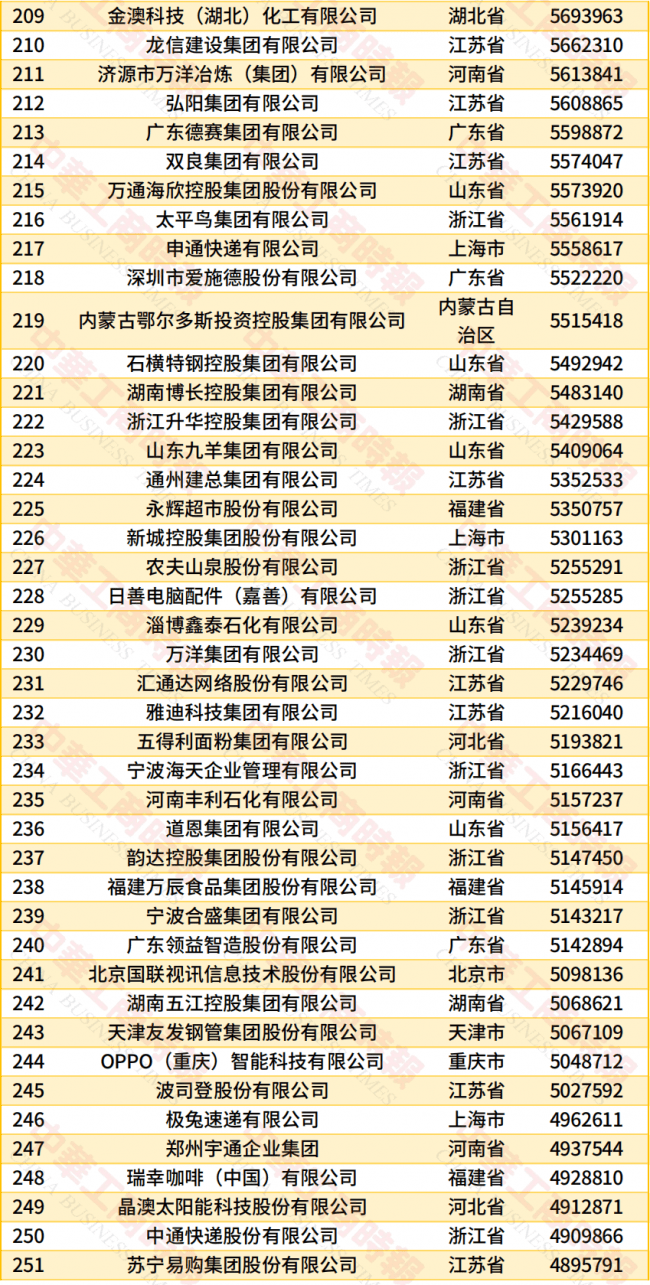
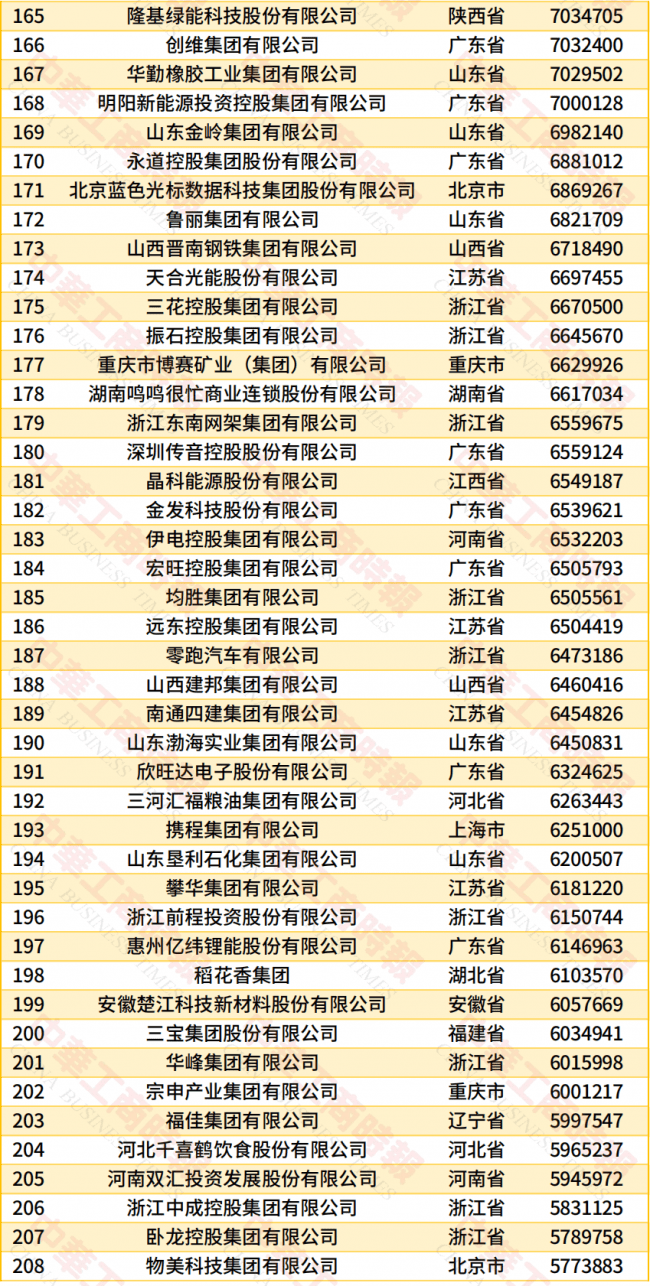
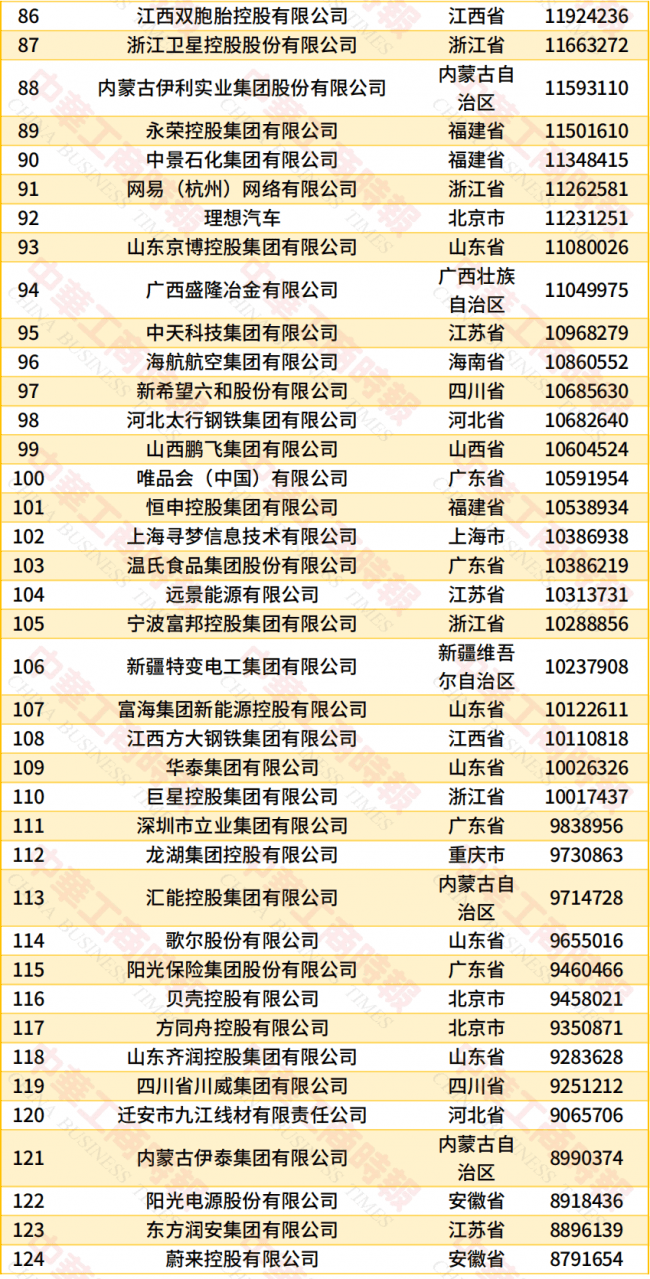
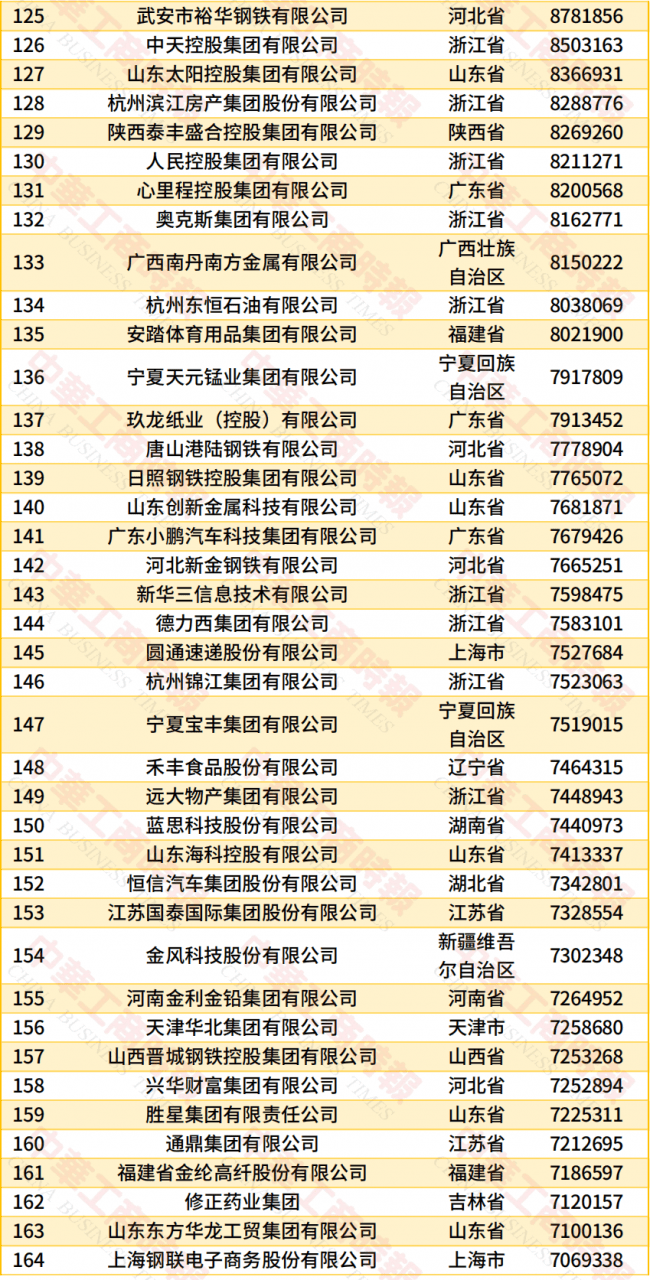
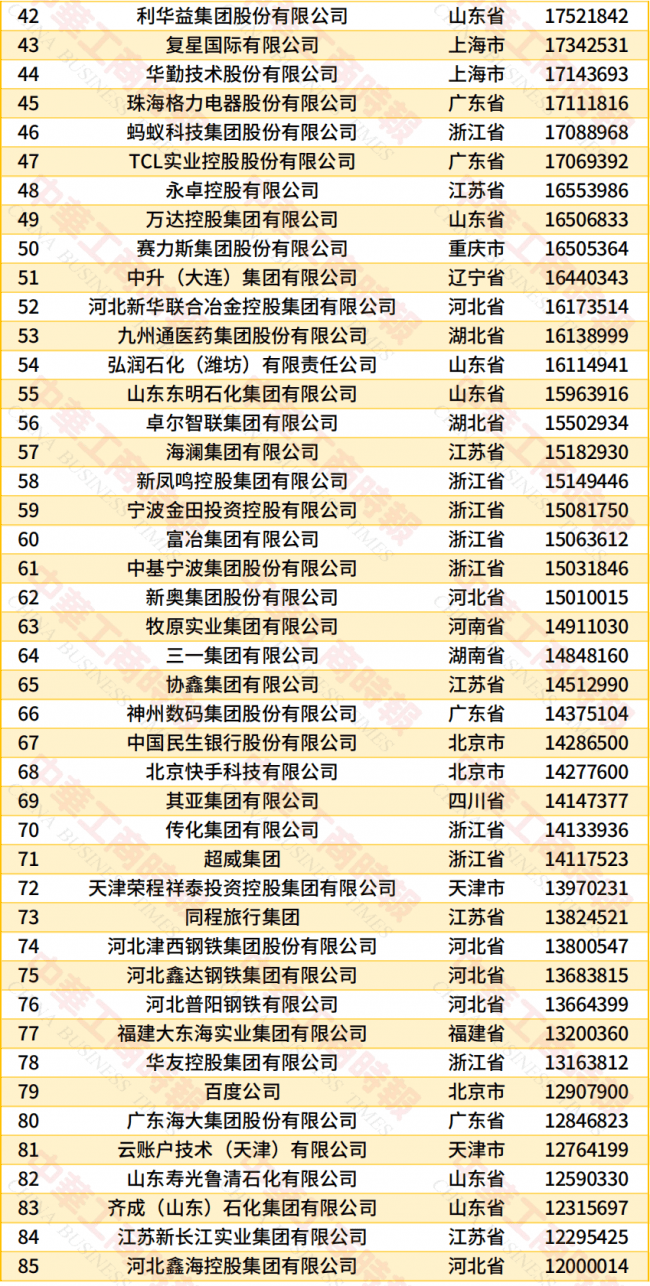
9月22日,全国工商联发布“2026中国民营企业500强”,京东集团以13090.85亿元营收连续第四年蝉联榜首,阿里巴巴10167.44亿元、恒力集团8990.69亿元紧随其后。
数据中值得研究的一件事,为什么京东的营收为什么这么高?

答案就藏在大家京东独特的自营体系里面!京东自营零售的本质是“自己买、自己卖”。一台五千块的冰箱从京东卖出去,五千块全部计入京东的营收。而同样的冰箱在阿里平台上成交,阿里确认的只是商家付的佣金和广告费,可能只有几百块。
这是两种完全不同的生意。阿里的营收是“服务费口径”,京东的营收是“交易额口径”。拿它们比大小,本身就不在一个坐标系里。
把镜头从京东拉远,接下来,我们仔细研究一下本次500强的全景,或许会给大家在以后的经营活动中带来一些思考!
一、制造业:322家制造业企业入围,比上一年增加21家,营业收入总额32.22万亿元,占500强总营收的71.72%,增速8.73%,远高于整体增速。制造业企业净利润1.09万亿元,占500强总利润的59.58%,增速13.43%。
制造业以七成的营收占比、接近六成的利润占比,撑起了这份榜单的底盘。 而制造业的利润率天然低于互联网和服务业——这是322家制造业企业把500强整体利润率拉低到4.06%的根本原因。
但换个角度看:制造业在加速。8.73%的营收增速、13.43%的利润增速,都显著高于500强整体水平。制造业不是在拖后腿,是在扛着大盘跑,同时跑得比大盘快。真正在“拖”的,是那些高毛利但增长见顶的行业。
二、研发投入:如果只看营收榜,华为排第四,8809亿元。但在另一份榜单上——2026民营企业研发投入500强——华为以1923亿元研发投入排名第一,研发费用率21.8%,研发员工11.4万人,占全公司一半以上,近十年累计研发投入超过1.38万亿元。
这个数字的分量,比营收排名重得多。一家企业把全年收入的21.8%砸进研发,意味着它选择了一条“利润后置”的路。短期看利润率会被研发吃掉,长期看是在用今天的钱买明天的技术壁垒。
而京东的研发投入在500强中排第九。不是京东不重视技术,是它的商业模式决定了研发不是它最核心的竞争力。京东的竞争力在物流网络、在供应链管理、在64万仓储配送人员的执行力——这些能力是“运营出来的”,不是“研发出来的”。
营收第一和研发第一,代表了中国民营企业两种截然不同的生存策略。一种是靠规模效应把成本压到极限,一种是靠技术投入把门槛垒到最高。 华为2025年净利润超680亿元,营收8809亿,研发1923亿——研发是净利润的近三倍。这个比例放在全球范围也极其罕见。
三、出口额:500强企业出口总额1.97万亿元,增长11.25%,占我国出口总额的7.31%,较上年增加0.34个百分点。境外营业收入总额3.70万亿元。
出口增速11.25%,是营收增速4.35%的2.6倍。中国头部民企的增量,正在从“内卷”转向“外拓”。 恒力、荣盛、魏桥这些制造业巨头,东南亚和一带一路沿线国家是它们产能输出的主要方向。这条“出海”曲线,比营收排名更能说明问题。
最后,我们再来说说榜单之外的真实问题!
2026年的民企500强榜单,最核心的信号可以用一句话概括:中国民营经济正在从“效率优先”切换到“韧性优先”。
效率优先的时代,拼的是谁跑得快——谁的模式更轻、扩张更快、毛利更高,谁就是赢家。韧性优先的时代,拼的是谁扛得住——谁有真实的物理资产、真实的供应链网络、真实的员工队伍,谁才有更厚的安全垫。
京东的1.3万亿营收代表的是“规模韧性”,华为的1923亿研发代表的是“技术韧性”,制造业322家企业的8.73%增速代表的是“底盘韧性”。三种韧性加在一起,构成了中国民营经济面对不确定性的基本盘。
利润薄不是问题,问题是薄了之后有没有方向。但如果利润薄、增速也薄,那就真的危险了。
榜单是一面镜子。它照出来的不是谁比谁强,是所有人都在同一个通道里——从“做大”转向“做强”,从“拼规模”转向“拼韧性”。
44.93万亿总营收,1.83万亿净利润。 做一道除法:500家中国最大的民营企业,平均每卖出去100块钱,赚到手里4块06分。这个数字放在很多行业语境里甚至算不上“薄利”,但它就是中国头部民营企业的整体盈利水平。
营收在涨,利润几乎没动。 营收同比增长4.35%,净利润增速只有1.31%。一个4.35%的增速对应一个1.31%的增速,意味着什么?意味着这500家企业多做的那些生意,几乎没有多赚到钱。这才是这份榜单真正值得看的地方。不是谁排第一,是所有人都在“增收不增利”的通道里跑。
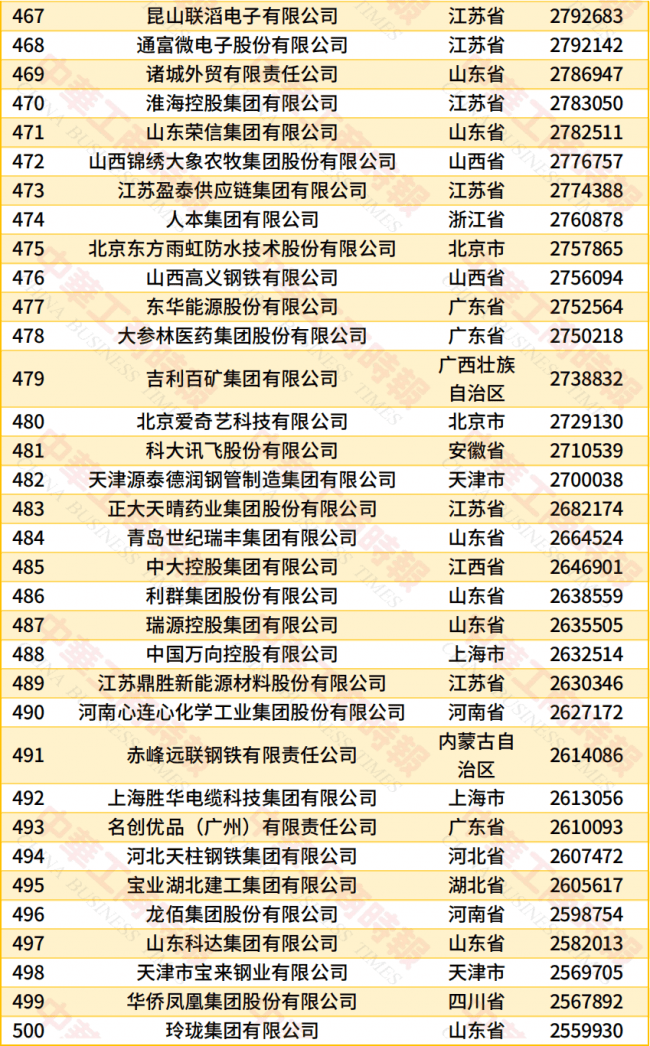
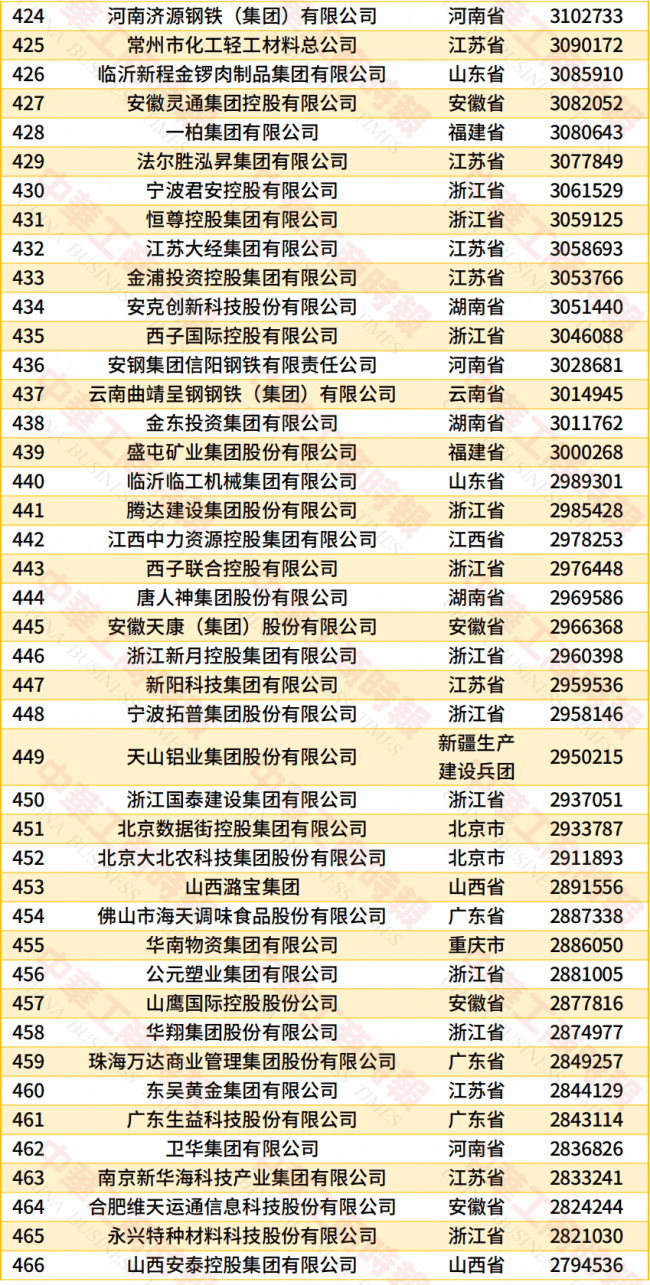
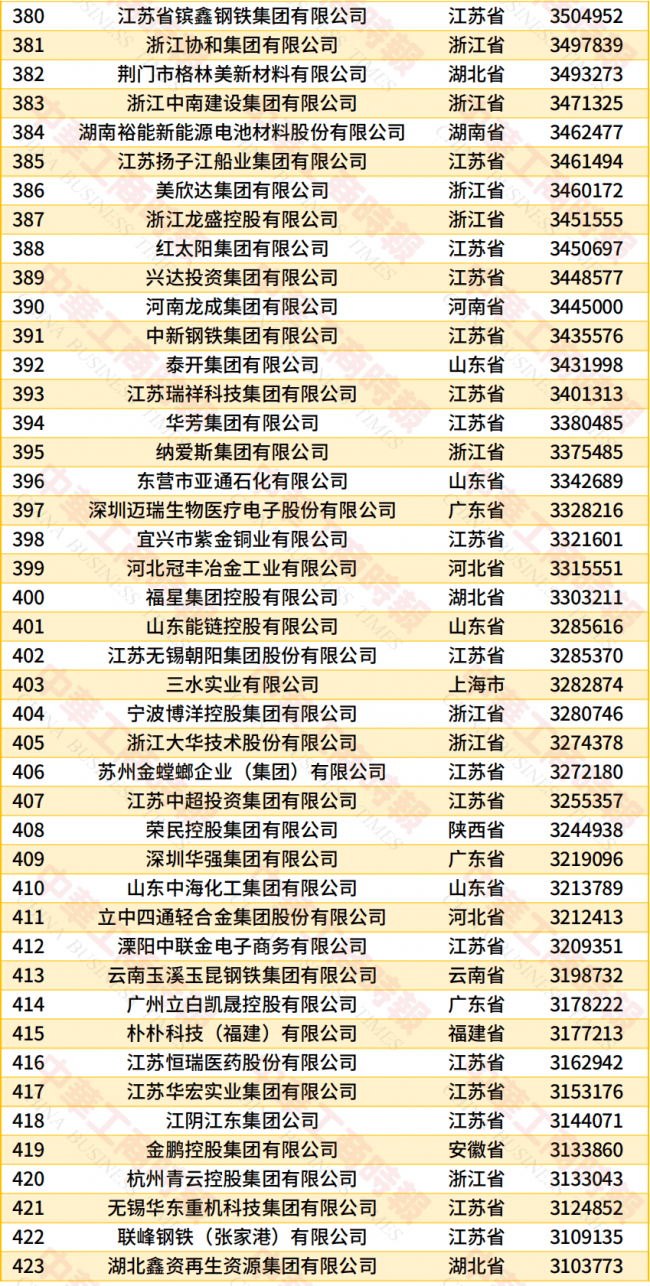
中国民营企业500强!(完整榜单)