沙特并非与美元决裂,它完成了一场试探,然后回归本位。这并非人民币国际化的重大挫折,也不是美元霸权的绝对胜利,更不是沙特为了成为金融二五仔而做出妥协。 这一切,源于9月20日英国《金融时报》的一则新闻:沙特央行宣布结束了对多边央行数字货币桥mBridge的积极参与。消息一出,舆论哗然,不少媒体直接认定为人民币国际化遭遇重创,沙特又倒向了美元阵营。 然而,细究新闻的时间线,才发现这根本不是临时的站队。而是一场早已计划好的技术试验的收尾。沙特自始至终,都没有打算彻底与美元翻脸。
那mBridge究竟是什么?2021年启动的mBridge项目,由国际清算银行香港创新中心牵头,联合中国人民银行数字货币研究所、香港金管局,以及泰国、阿联酋央行共同推动。它的本质,是用区块链技术进行跨境结算的技术试验,而非颠覆美元霸权的武器。 沙特与mBridge的接触,是循序渐进的。2023年,它首先以观察员的身份加入,主要目的在于观摩和学习新技术。仅仅过了几个月,2023年11月,中沙两国便正式签署了高达500亿元人民币的本币互换协议,一条人民币贸易结算通道也随之落地。 紧接着,2024年6月,沙特升级为正式成员,参与到最小可行产品阶段的测试,当时市场一片哗然,将其解读为沙特正在加速抛弃美元。
但很少有人注意到,沙特央行早在2025年5月13日,就已经完成了mBridge概念验证测试,并宣布不再深度参与项目开发。这个退场计划,早已在内部敲定了。 直到一年多后的2026年9月,金融时报才将这则旧闻曝光,恰好赶上中东局势紧张、美国密切关注非美元支付系统的微妙时机,被外媒包装成沙特在美方压力下做出的地缘政治选择。沙特官方也坦诚地解释过,加入项目的初衷是为了实地考察新技术,而非长期深度运营。 即使不再参与mBridge,中沙的本币互换协议依然有效,两国之间能源贸易的人民币结算通道也继续畅通。沙特里亚尔自1986年起,与美元保持着固定汇率,1美元大约等于3.75里亚尔。美元,仍然是沙特金融体系的稳定器。沙特央行行长在2026年2月也曾公开表态,联系汇率是维护市场信心的基石。
沙特的策略非常清晰:稳住美元作为基本盘,人民币作为备选通道,而mBridge,仅仅是一项技术试验。试验结束后,自然会选择退场,但这并不意味着切断与中国的金融合作。 理解跨境结算的底层逻辑,就能洞悉美国手中的杀手锏。 很多人并不清楚mBridge的价值所在。传统的跨境汇款,需要经过层层关卡,资金需要先经过汇出银行,再转给中间代理银行,然后交由通汇银行,最后才能抵达收款银行。比如,一笔从台湾汇往乌干达的款项,可能先要转入美国花旗银行,如果该银行与乌干达本地银行没有直接业务,资金还需要辗转埃及二次中转。每一次中转,都需要扣除手续费,而且耗时非常长,一两周的等待时间是常态。
大家熟知的只SWIFT,但它只是负责传递信息,真正完成资金交割结算的,是CHIPS系统。这才是美元霸权的核心所在。美国对外金融制裁,最常用的手段,就是将目标国家踢出SWIFT和CHIPS系统。 而mBridge则依靠区块链分布式账本技术,任何人都无法随意篡改。它消除了跨境交易中的信任壁垒,不同国家的银行可以直接完成资金交割,无需代理行中转,几秒钟就能完成结算。这与微信转账不同,微信中间有平台作为中介,而mBridge是银行对银行的直接价值转移。 如果mBridge能够大规模商用,各国就可以使用本币进行点对点清算,不再依赖SWIFT和CHIPS这两套美元主导的清算设施。这样,美国金融制裁的威力就会大打折扣,美元在全球贸易结算中的权重也会逐渐被稀释。
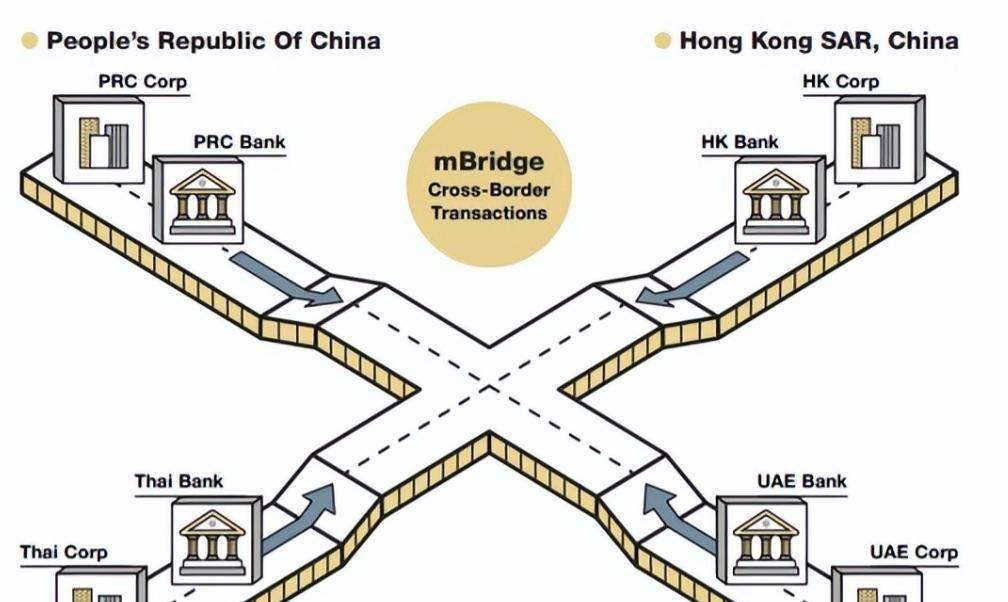
这也就是为什么美国对mBridge这类非美元项目如此警惕。参与方远不止沙特,还有泰国、阿联酋、中国香港和内地,他们都在持续进行测试。沙特的退出,只是单一国家在特定阶段的试验收尾,整个项目仍在稳步推进。技术试验可以暂停,但全球寻找美元之外备选方案的趋势,不会停止。 那么,从哪里能看出这一趋势? 从各国减持美债的行动便能窥见一二。日本持续缩减美债持仓,核心目的是维护日元汇率,需要卖出美债换取美元,以支撑本币。当然,如此操作效果有限,即使抛售超过1.1万亿美元的美债,也难以稳定日元。
中国也在持续减持,最新持仓降至6180亿美元,为2008年8月以来的最低水平。越来越多的国家看到了俄罗斯和伊朗遭遇金融制裁的前车之鉴,开始主动降低美债在外国储备中的占比,抛售美债,增持黄金,并将黄金运回本国保管。二战后,黄金通常存放在美国,但如今,这种信任度已经明显下降。 美国自身的财政状况,也让海外债权人感到担忧。美债规模逼近40万亿美元,甚至有政客提议将30年期美债改为百年长期债,还提议减息。这些举动让债权人担心期限和利息会被更改,从而降低了持有美债的意愿。 各国不愿购买美债,迫使美国不得不抬升收益率,30年期美债收益率不断突破5%。英国是例外,在7月逆势增持,持仓达到9983亿美元。不同国家,根据外汇储备需求,会做出截然相反的配置选择。美联储持续加息,又推高了美债收益率,全球资产价格也随之震荡。
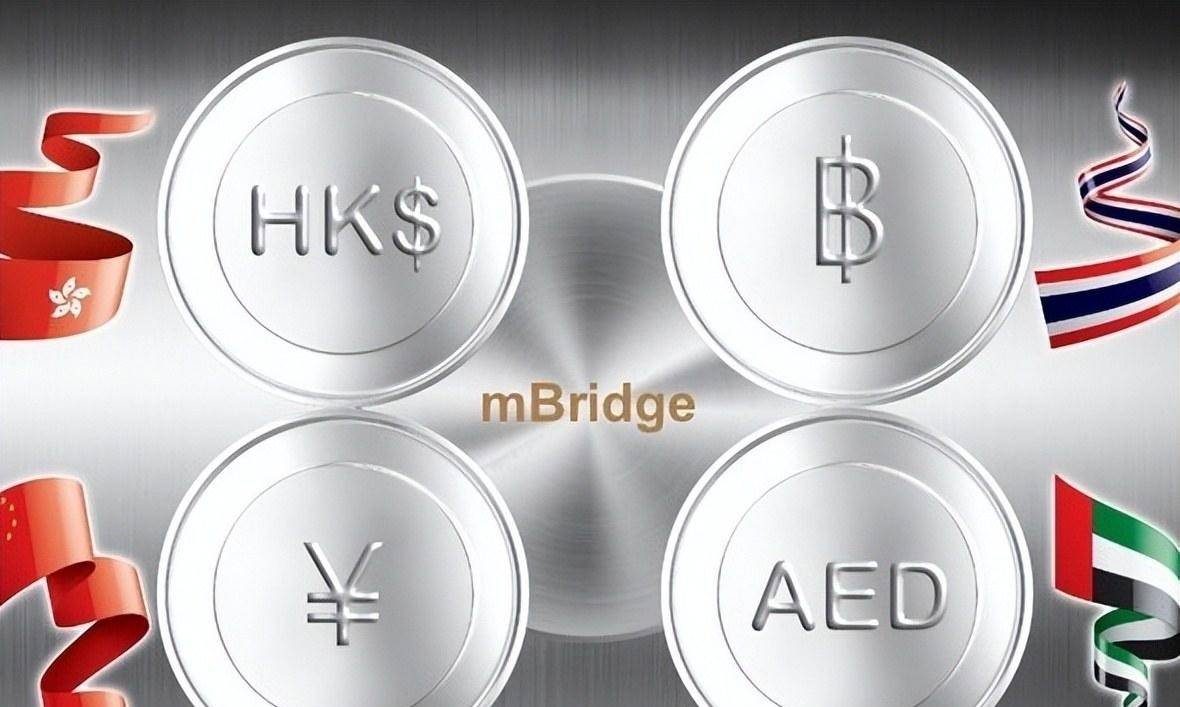
将这些行动与沙特退出mBridge联系起来,就能看清全球金融格局的底层变化。沙特并非做出二选一的站队,而是给自己留出更多的后路。美元依旧是沙特货币体系的根基,石油贸易的大部分结算依旧依赖美元。同时,沙特保留了人民币贸易结算通道,并持续关注数字货币跨境结算技术,掌握着多元化的金融选项。 总而言之,沙特完成mBridge测试后的选择,是理性评估后的阶段性策略,而非人民币国际化的失败,更不是美元的彻底胜利。大国之间的金融博弈,最终比拼的并非单个项目的进退,而是长期持续的布局与耐心。 未来,将会看到越来越多的国家,一边维持现有的美元贸易通道,一边稳步拓展本币结算的新路径。多方并行,保留选择权,才是全球大部分主权国家最务实的生存策略。
沙特完成mBridge测试后选择退场,只是理性权衡下的阶段性选择,它要的不是谁赢,而是永远不必把所有筹码都押在一家上。

