

2026中国民营企业500强发布,京东、阿里、恒力四度蝉联前三,但规模之下的结构命题,比座次更值得细读。
一家营收过万亿的企业,连续四年坐在冠军席;110家营收破千亿的民企,凑出44.93万亿元的庞然大物。可把这份榜单翻到第二页,反差就来了:我们拥有了全世界数一数二的“大”,却仍在为“强”字较劲。规模与质量之间,差的何止几个百分点。
一、核心信息:三个数字,定调2026
9月22日,天津。全国工商联发布“2026中国民营企业500强”及配套调研分析报告。这是第28次上规模民营企业调研,共有6350家2025年营业收入10亿元以上的企业参评,取营收前500位成榜。
先把三个数字钉在眼前。第一,营业收入总额44.93万亿元,较上年43.05万亿元增长约4.4%,在庞大基数上仍在爬坡。第二,营收超过千亿元的企业达到110家,头部阵营继续扩容。第三,净利润合计1.83万亿元,户均36.52亿元,同比增长1.31%。
座次上,京东集团、阿里巴巴(中国)有限公司、恒力集团有限公司依旧位居前三,这也是这份榜单连续第四年维持同样的冠亚季军。京东是榜单中唯一长期稳守万亿营收量级的企业,参考上一年度其营收已达11588亿元,体量优势肉眼可见。
把时间轴拉长看,京东的冠军并非一日之功。它自2022年营收首破万亿后连续坐庄,阿里与恒力则牢牢守在第二、第三。三甲四年不动,既说明头部格局稳定,也暗示后来者冲击顶端的难度在加大——这本身也是一道值得玩味的命题。
“千亿俱乐部”扩至110家,是个里程碑式的信号。它意味着民营企业中,已有一批真正具备全国乃至全球调配资源能力的巨头。但俱乐部越大,内部落差也越值得关注——头部几家与第110家之间,营收可能差出近十倍。
创新与贡献同样有看点。研发费用总额1.26万亿元,平均研发经费投入强度2.95%,首次站上2.9%上方;纳税总额1.30万亿元;就业总人数1196.33万人,相当于为千万级家庭托住了饭碗。就业数字尤其值得说一句:较上年1109.12万人增加约87万人,增幅近8%,在经济承压的年份,民营企业用实打实的岗位托住了就业的底线。纳税1.30万亿元,则意味着榜单里的企业,是国家财政重要的源头活水之一。
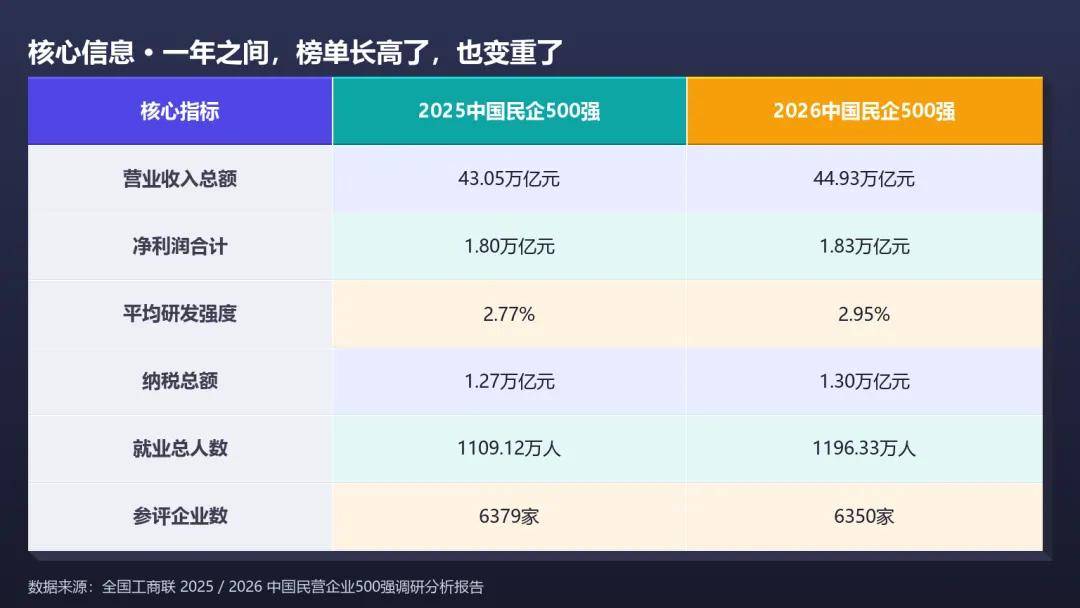
把两年的关键指标摆在一起,能看清趋势:营收在长、净利在长、研发强度在长,门槛与体量同步抬高。这是一份“变重了”的榜单,也是一份“长高了”的榜单。
不过,要看清这份榜单,得先把它放进全球坐标系。先把镜头切到太平洋另一端。
美国《财富》杂志的Fortune 500,基于2024财年营收排定,总营收达到19.9万亿美元,合计利润1.87万亿美元,入围门槛已升至74亿美元。沃尔玛以6810亿美元营收领跑,亚马逊6380亿美元紧随,联合健康、苹果、CVS健康、伯克希尔、谷歌、埃克森美孚依次排开。值得留意的是,谷歌母公司Alphabet成为榜单史上首家年度利润突破千亿美元的公司。

一个朴素的对比:美国Fortune 500的总营收,按汇率折算约为中国民企500强的3.1倍。但必须说清前提——美国榜单涵盖所有所有制,中国民企500强只统计非国有企业,样本口径本就不同,直接相减并不公平。真正该盯的,是利润率那一栏:美国Fortune 500净利率约为9.4%,中国民企500强净利率约为4.1%,差了一倍多。
换个角度,美国榜单里医疗与科技利润最厚,沃尔玛、亚马逊靠规模与效率取胜,而高利润集中在拥有定价权的平台与专利型企业。这给中国民企的启示很直接:规模能上榜,定价权才能赚钱。
京东的四连冠,是“规模叙事”的胜利;而真正的考题,恰恰写在那行利润率里。
二、榜单特征:规模向上,结构向新
如果说核心信息是“有多大”,榜单特征要回答的是“长什么样”。
制造业依旧是压舱石。2026榜中,制造业企业营业收入总额32.22万亿元,同比增长8.73%,占民企500强总营收约七成;从企业数量看,72%的企业属于第二产业,66.4%的企业为制造业。这说明民营经济的底盘,稳稳落在实体与制造之上。
从区域看,东部省份依旧是民营企业500强的主产区,浙江、江苏、广东等省贡献了榜单的多数席位,中部占比略有提升。这种“东重西渐”的格局,与产业基础、产业链配套和民营经济的土壤深度相关。
更关键的变化发生在“新”字上。实际填报的311家企业已投资679个战略性新兴产业项目,覆盖新材料、新能源、新一代信息技术、高端装备、新能源汽车、节能环保等方向;另有82家企业布局112个未来产业项目。在679个战新项目里,新能源与新能源汽车是密度最高的赛道,动力电池、光伏、储能企业集体上位;新一代信息技术中,通信设备与集成电路企业持续加注。这说明“新质生产力”不是口号,而是已经落进投资清单的具体方向。数字化与绿色化也在提速:64.2%的企业制定了数字化转型战略规划,83%的企业推进绿色低碳转型。
研发强度2.95%创出新高。对照上一年度研发费用1.13万亿元、研发人员115.17万人,2026榜费用增至1.26万亿元,投入仍在加码。从“铺规模”到“拼技术”,这条曲线是整份榜单里最让人踏实的一笔。
社会责任也在加码:66.4%的参评企业积极参与乡村振兴,带动农民增收;不少企业同步完善现代企业制度、引入外部投资者,治理水平悄然提升。“做大”与“向善”,正在同一张榜单上交汇。
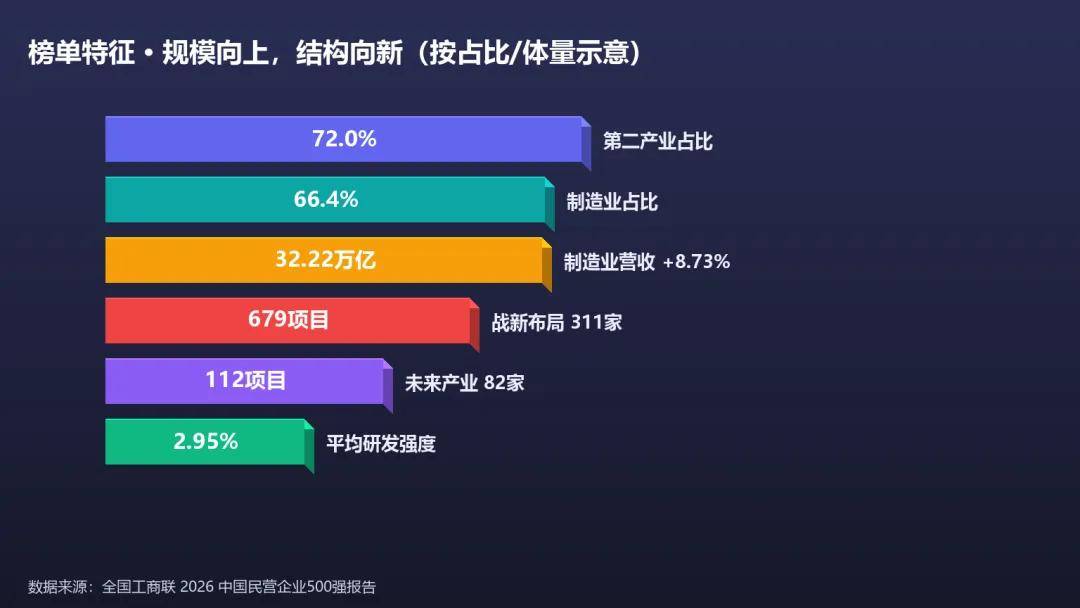
把结构摊开看,是一条清晰的“向上、向新”的塔:第二产业占七成以上,制造业占六成多,制造业营收以8.73%的速度扩张,战新与未来产业的项目数快速累积,研发强度缓慢但坚定地抬升。体量没有冲昏头脑,结构在主动换挡。
再把镜头切到东海对岸,看一份“安静”的榜单。
日本在2025年《财富》世界500强中占据38席。丰田以3151亿美元营收、313亿美元利润位居全球第15,一家企业的利润就抵得上不少中国车企的总和;本田、三菱商事、伊藤忠商事、三井物产、NTT、三菱日联金融、索尼构成了名单的主力。
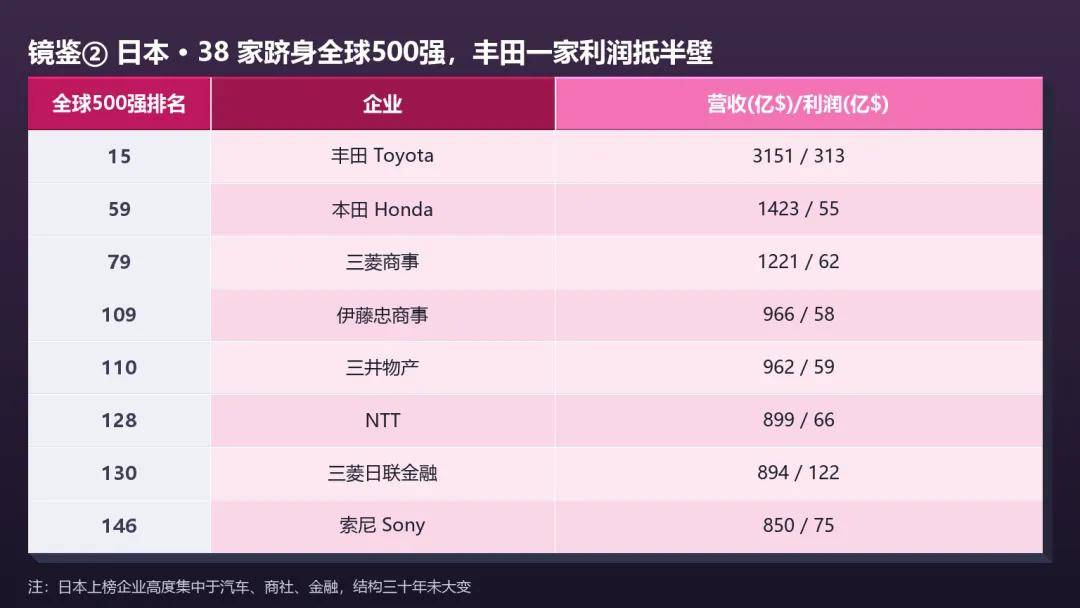
日本名单的特征极其鲜明:高度集中于汽车、商社、金融,头部公司十年如一日,结构稳定得近乎凝固。稳定带来韧性,也带来停滞——增长平缓、老龄化悬顶,让这份“优等生”名单少了点冲劲。反观中国民企500强,头部在换、赛道在转,新能源与互联网企业频频上位,“向新”的新陈代谢肉眼可见。
日本这面镜子照出的是:稳,是一种能力;但一直稳在原地,也可能变成一种惯性。中国民企当下最宝贵的,正是那种不停换血、不停转轨的活力。
三、背后隐忧:规模之下的四道算术题
盛宴之下,得算几笔冷静的账。规模越大,越该问一句:大,是不是等于强?
隐忧一,大而不强。110家营收破千亿,听起来气势如虹;可净利润超过200亿元的企业只有17家,超过100亿元的31家。户均净利润36.52亿元,对应44.93万亿元的总营收,净利率约4.1%。规模在涨,利润的厚度没有同步涨。
换个算法更直观:44.93万亿元营收对应1.83万亿元净利,等于每赚100元只留下约4元。同样口径下,美国Fortune 500每100元营收能留下约9元。这不是小数目的差距,而是商业模式厚度的差距。
隐忧二,盈利集中。利润向前述头部企业,以及科技、金融类企业聚集。制造业以约七成营收,只赚到约五成多的净利润——换句话说,制造业在用更大的营收,换更薄的利润。这是“以量取胜”阶段留下的老问题。
隐忧三,研发强度仍偏低。2.95%固然是进步,可放在全球坐标里,距离科技巨头仍有差距。Alphabet利润已破千亿美元,德日龙头企业的研发投入占营收比重常年在5%以上。中国民企1.26万亿元的研发总额规模可观,但“强度”二字,还要继续往上顶。
以研发强度细分,超过3%的企业有103家,超过10%的仅14家。换言之,绝大多数企业的研发强度仍低于制造业强国龙头的普遍水平,真正把技术当命根子的,还是少数。
隐忧四,全球席位仍有距离。上一年度,29家民营企业入围《财富》世界500强;而美国企业在全球500强中占据138席,中国整体(含国有企业)为124席。出海是难得的亮点——2026榜显示境外营业收入3.19万亿元,增长14.74%,可绝对值放到全球舞台,仍显单薄。
再看资产效率的参照:上一年度民企500强平均净资产收益率10.61%、总资产周转率86.62%,处在稳健区间,却也谈不上宽裕。规模越大,转动同样的资产赚到同样的钱,难度只增不减。
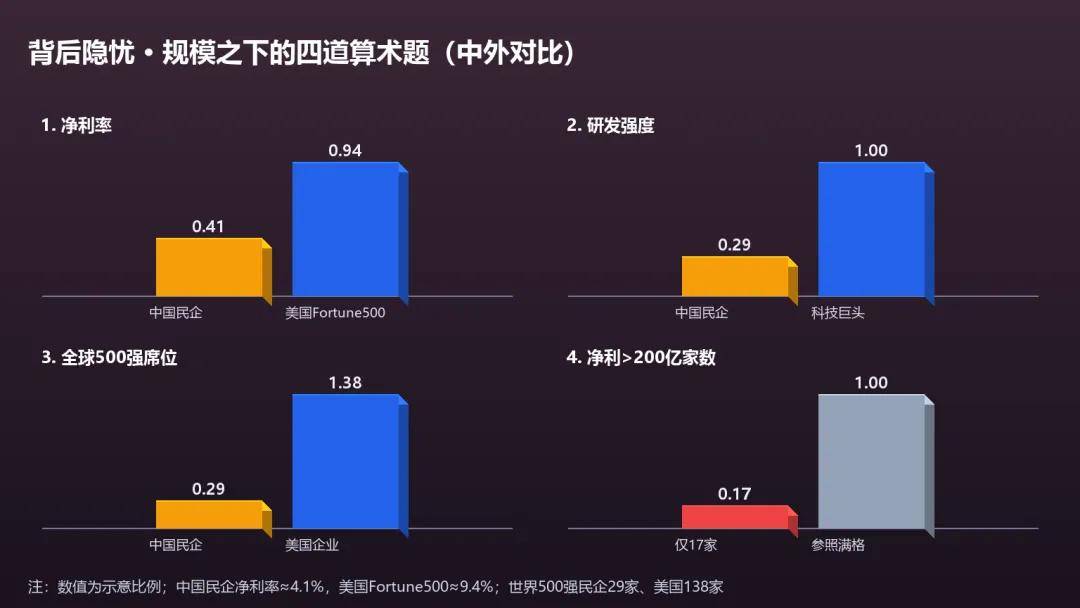
把四道算术题并排,逻辑一目了然:规模在扩张,净利率在低位,研发强度在追赶,全球席位在爬坡。四件事指向同一个判断——从“大”到“强”,中国民企还走在半途。
最后看一眼德国,这面镜子照得最直白。
德国在2025年《财富》世界500强中拥有30席。大众以3511亿美元营收居全球第12,奔驰1575亿美元营收、利润110亿美元,宝马1539亿美元营收、利润78亿美元,汽车与工业装备的利润率相当稳健。撑起这套体系的,是遍布产业链深处的“隐形冠军”——那些不为人知、却在细分领域做到极致的中型企业。
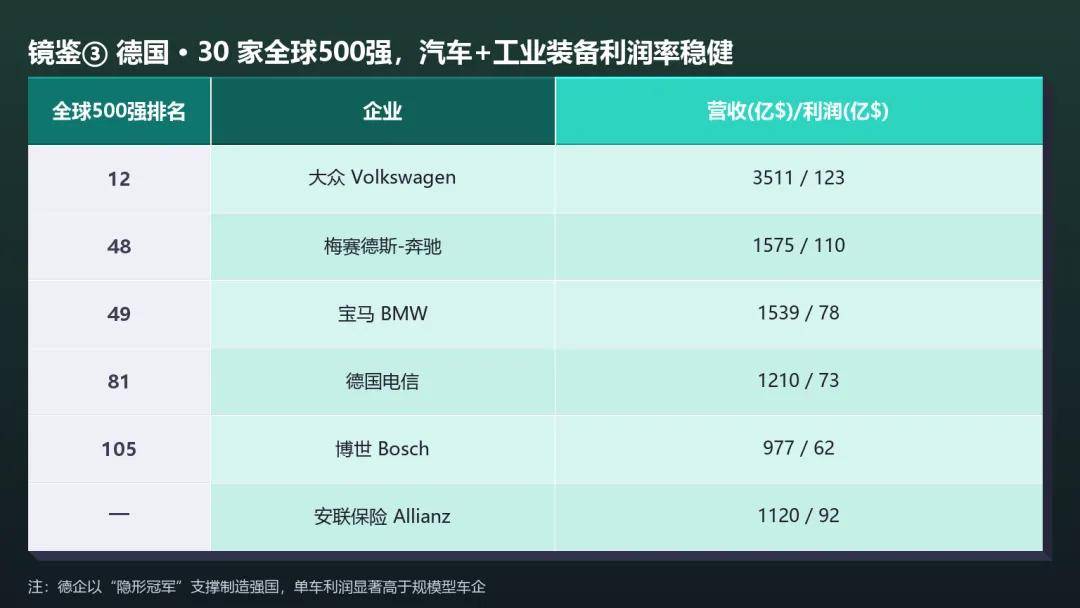
德国经验的反衬格外清晰:中国制造业“量大、利薄”,单车、单品的利润水平与德日龙头存在落差。德国告诉我们,做强靠的不是把规模堆高,而是沉到产业链最深处,把每一个环节做到别人替代不了。
说到底,2026中国民营企业500强是一份值得骄傲的榜单,也是一份需要冷静的榜单。44.93万亿元的体量、110家千亿企业、连续四年的三甲格局,证明民营经济的韧性与活力;可4.1%的净利率、2.95%的研发强度、29家的全球席位,又提醒我们:座次可以不变,成色必须变。
真正的悬念,从来不在谁坐第一,而在我们什么时候,能把“大”字,稳稳地写成“强”字。
2026民企500强,你最担心哪一点?
A大而不强,利润率偏低
B研发强度仍不及巨头
C 盈利过度集中头部
D全球席位仍有差距
