

美联储刚加息,人民币反手升破6.7:旧汇率公式,正在被淘汰
9月17日凌晨,美联储宣布加息25个基点。这是三年多来的头一回。
两天后,9月18日,在岸、离岸人民币兑美元双双升破6.70关口,盘中最高摸到6.6964和6.6933,创下2023年2月以来的新高。
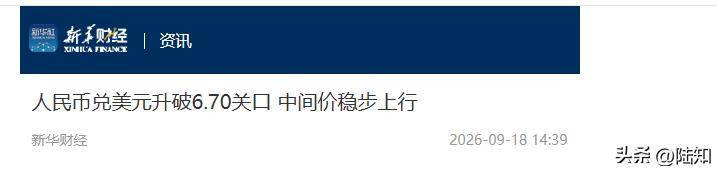
按老剧本,美联储加息,美元该走强,人民币该承压。但这次反过来了。
更邪门的是,就在这短短八天里,欧洲央行、美联储、日本央行排着队加息。三大央行“三连击”,人民币不但没趴下,反而一脚踹开了6.7的大门。
这到底是怎么回事?利差那套玩了几十年的汇率定价逻辑,是不是该扔进垃圾桶了?
八天三央行,加息加出了新花样
先把时间线捋清楚。
9月10日,欧洲央行加息25个基点,年内第二次。存款机制利率升到2.50%,主要再融资利率2.65%。
9月17日凌晨,美联储加息25个基点,联邦基金利率目标区间拉到3.75%—4.00%。投票结果是12比0,全票通过。
9月18日,日本央行把政策利率从1.0%上调到1.25%。这是日本31年来最高的政策利率。
八天,三大央行,全在加息。搁在过去,这叫“美元收割机”启动了,新兴市场该发抖了。
但人民币的反应,让所有盯着利差做交易的人集体懵圈。
中美利差在这轮加息后进一步拉大,一度冲到4.85%,逼近5%关口,创2023年以来新高。按常理,钱应该往美国跑,人民币该贬值。可现实是,人民币中间价连续八个交易日调升,本周累计调升222个基点。
市场用真金白银投了票:利差那套公式,这次不灵了。
我认为,真正值得关注的不是“加息了人民币还涨”这个表象,而是加息本身的性质变了。以前美联储加息,是经济过热、要主动收紧、顺手收割全世界。这次呢?
先看美国自己的底子。美国GDP增速在往下走,非农就业从去年的每月新增二三十万,掉到了月均十万以下。这哪像经济过热的样子?
那通胀从哪来?两个源头:一个是中东冲突把油价顶上去了;另一个是AI数据中心建设太猛,把相关领域的价格拉起来了。美联储这次加息,说白了是拿其他行业的紧缩,去对冲油价和AI领域的局部过热。这操作,副作用不小——本来就不太行的行业,可能被进一步勒紧。
说白了,这次加息不是“我要收割你”,而是“我得救我自己”。
日元加了息反而暴跌,这事比人民币升值更说明问题
日本央行的操作,比人民币升值更能说明这个时代变了。
9月18日,日本央行宣布加息到1.25%。按教科书,加息应该利好本币。结果呢?日元对美元暴跌,美元兑日元一度冲到157.54,日元眼看要创两年最差单周表现。
为什么?因为市场看穿了:日本央行这加息,是被通胀逼的,不是经济好得受不了。日本核心CPI已经连续60个月同比上涨,8月饮料涨了6%,蔬菜涨了5.5%,生鲜鱼涨了超过13%。工资在涨,油价在涨,日元贬值又推高了进口成本。日本央行不加不行。
但市场同时判断:日本央行加不动了。日本经济那个样子,再加下去要出事。所以加息落地那一刻,就是日元利空出尽、转头暴跌的时候。
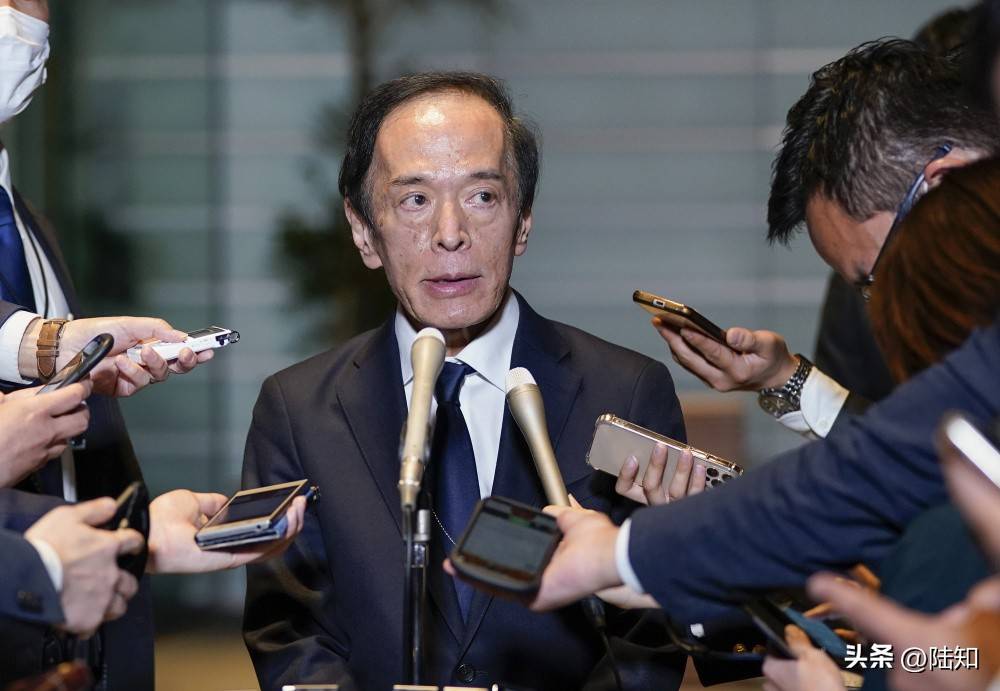
日本央行行长植田和男被问到会不会连续加息时,只说“不提前排除任何政策选项”。这话听着硬气,翻译过来就是:走一步看一步,别指望我承诺什么。
欧洲央行那边也差不多。拉加德在9月10日的发布会上说得明白:中东冲突推高能源价格,通胀压力持续,这次加息是为了让通胀回归2%的目标。欧央行还把2027年的通胀预期从之前的水平上调了,核心通胀2027年预计还有2.6%。
你看,欧洲央行加息的理由,跟美联储如出一辙:油价。跟日本央行也一样:输入型通胀。三家央行加息的共同触发因素,不是各自经济过热,而是同一件事——中东那把火,把全球能源价格烧起来了。
这不是主动收割,这是被动救火。
人民币定价的“三件套”,正在换掉利差那根拐杖
传统汇率模型里,利差是核心变量。哪国利率高,钱就往哪国跑,汇率就强。这套逻辑统治了外汇市场几十年。
但现在,人民币走强的驱动力,明显不是利差。中美利差扩到快5个点了,人民币还在涨。那是什么在支撑?
我认为是三层溢价在起作用。
第一层,安全溢价。全球资金在找“避风港”,但避风港的定义在变。以前美元是天然避风港,现在美国自己通胀压不住、财政窟窿堵不上、中东又陷进去,美元资产的“安全性”在打折扣。中国债市在这轮全球债券抛售中表现稳健,长端利率维持低位。钱往哪跑,市场有自己的判断。
第二层,竞争力溢价。8月中国规模以上工业增加值同比增长5.2%,超出市场预期。8月出口同比增长25%。这个出口增速不是靠汇率贬值换来的,人民币今年对美元累计升值已经超过4%。升值的同时出口还在猛涨,说明中国制造的竞争力不是在靠便宜取胜。复旦大学邵宇的说法是,中国是全球少数几个经济周期与美元走势相反的经济体之一。
第三层,信用溢价。美元信用的松动,是个慢变量,但方向已经清楚了。当美联储加息不再是为了收割别人,而是为了修补自己的信用窟窿,加息的威慑力自然大打折扣。东方金诚王青分析这轮人民币走强时,第一条就是“美联储加息效应释放后,美元指数冲高回落”。加息当天美元冲了一下,然后掉头往下。市场用脚投票:你这加息,吓不住人了。
这三层溢价合在一起,构成了一套新的定价逻辑。利差还在,但不再是唯一的锚。安全、竞争力、信用,这三样东西的权重在上升。
人民币升值不是没有代价,但红利更大
说人民币升值全是好事,那是睁眼说瞎话。
最直接的压力在劳动密集型企业。汇率从去年4月的7.42算起,到现在升值幅度接近10%。做纺织、做玩具、做低端代工的,利润本来就薄,汇率一动,利润就被吃掉一大块。
但这个压力,换个角度看,恰恰是倒逼。低端产业扛不住汇率,那就往高端走。扛不住的被淘汰,扛住的活得更好。这个过程不好受,但躲不掉。
升值的另一面是红利。外资流入的预期在增强,人民币资产面临重估。企业走出去也更有底气了,人民币强势的时候做海外并购、做国际化布局,成本相对更低。企业国际化跟人民币国际化,这两件事可以同步推。
高盛首席中国经济学家闪辉的判断是,未来几年美元可能渐进性贬值,而中国通胀水平低于海外主要经济体,人民币可以对美元“缓慢温和升值”,不会对制造业竞争力造成重大冲击。
王青给的年底波动区间是6.7到6.9,全年走势可能“先升后稳”。管涛则提醒,汇率预测不准是必然,双向波动是常态,别把升值当成宏大叙事来炒。我觉得这个提醒很实在。升值是好事,但别上头。
结语
八天,三家央行,一轮加息潮。表面看是“围攻”,实际上每一家都在忙着扑自己后院的那把火。
美联储在救信用,日本央行在压通胀,欧洲央行在对冲油价。没有一家是在主动出拳。加息的“牙齿”,在这轮周期里钝了不少。

而人民币在这八天里升破6.7,不只是汇率数字的变化。它说明一件事:全球资金看货币的眼光,正在从“谁利息高”转向“谁更稳、谁更能打、谁的信用更硬”。
利差驱动的旧公式,正在被信用驱动的算法替代。这个切换不会一蹴而就,中间会有反复、有波动、有让人看不懂的行情。但方向,已经摆在桌面上了。
看懂这一点的人,才知道接下来几年该盯什么。返回搜狐,查看更多