

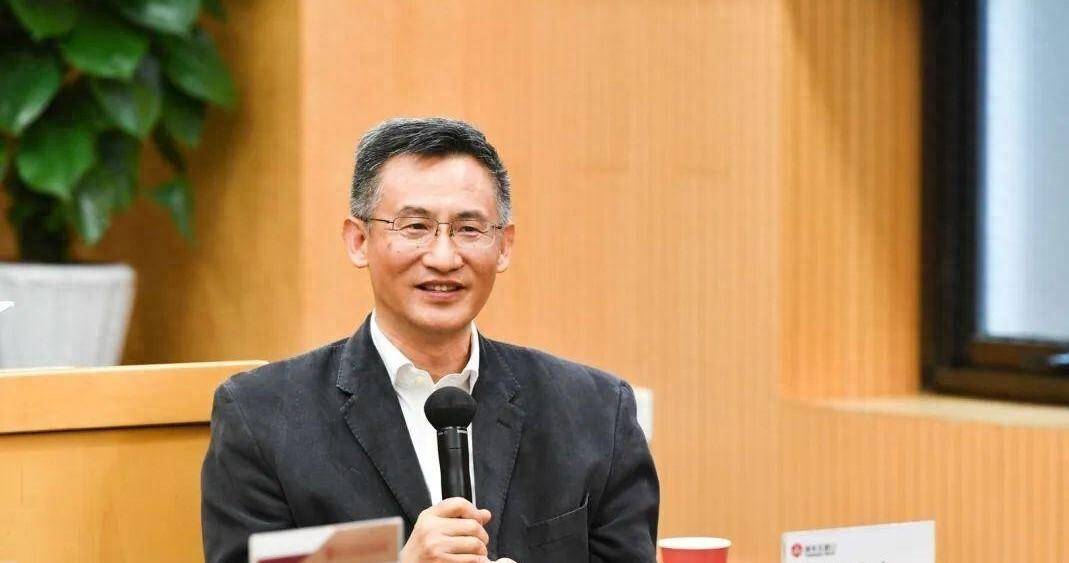
9月19日,清华大学五道口首席经济学家论坛上,鞠建东教授讲了一件事。他说,城乡居民月人均养老金现在是249元。这个数字放在今天,大概够买几斤肉。他提出,把这笔钱提到1000元,缺口大约1.6万亿,可以由中央政府对外发行人民币国债来补。会场上坐着各大机构的首席经济学家,没人觉得这是在开玩笑。
10万亿被拆成了三笔钱。第一笔2万亿,给城乡居民养老。领养老金的1.6亿人,每月多出750元,一年就是1.44万亿的增量消费。第二笔4万亿,置换地方政府债务。
地方财政这几年不好过,2025年国有土地使用权出让收入降到4.15万亿,比上一年降了14.7%,很多地方靠债务展期和借新还旧撑着。第三笔4万亿,留给中央政府新增投资,2万亿投产业,2万亿投新能源。三笔钱指向同一个目标:把中国1.2万亿美元的贸易顺差,从"借给美国"变成"花在中国"。
很多人第一反应是,既然要让老百姓多花钱、让地方少欠债,为什么不在国内发债?答案藏在方案里最核心的一步棋:用对外负债置换对外资产。
中国手里握着大约1.2万亿美元对外资产,主要是美债。过去几十年,这些钱等于中国家庭省吃俭用攒下的储蓄,借给美国政府去花。鞠建东的方案是不抛售美债,而是在美债之上再叠一层人民币计价的对外负债。
海外投资者拿美元或人民币来买中国国债,中国拿到钱,转手花在国内。对外资产没动,对外负债增加了10万亿,净资产的形态从"持有美债"变成了"持有美债加发行人民币债"。
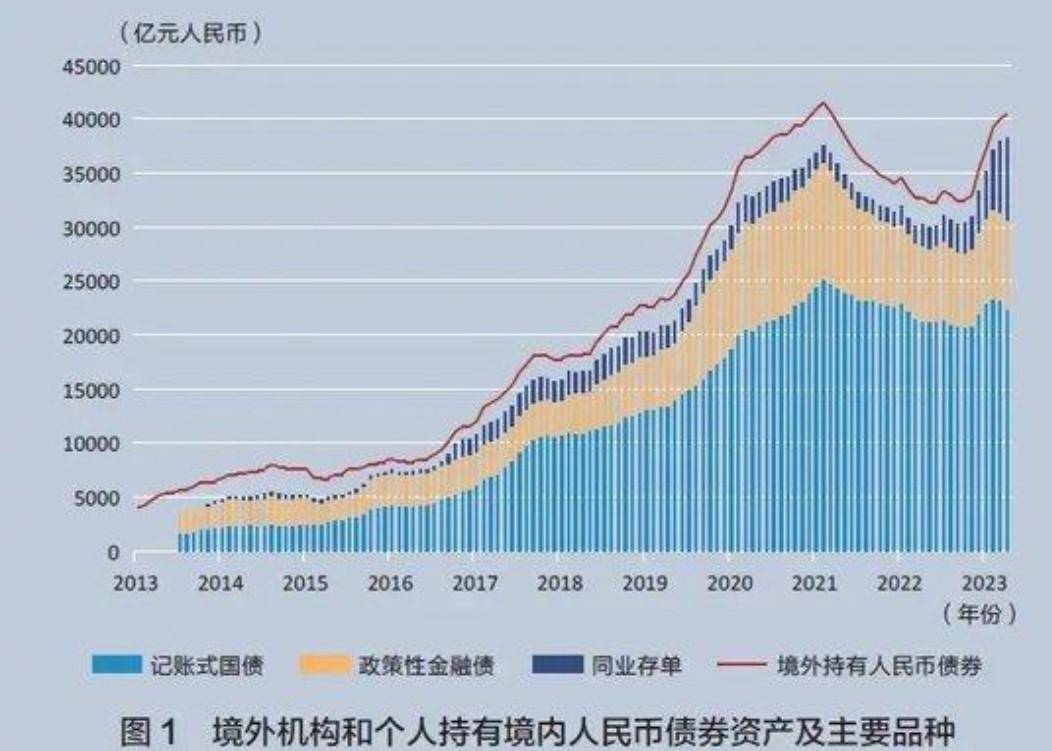
为什么海外投资者愿意买?因为美债的供给接近上限,全球安全资产紧缺,人民币国债提供了一个新选项。从收益看,中国10年期国债收益率约1.7%,人民币今年对美元升值约3.8%,以美元计的回报率超过5%,在主要国债里确实有吸引力。截至2026年6月末,境外主体持有的境内人民币债券余额是3.2万亿,结构集中在国债、政策性金融债和同业存单,三类占了95%以上。
鞠建东给这个方案贴了个标签:近似帕累托改进,在不损害任何一方利益的前提下,让至少一方受益。拆开看,中国居民养老金涨了,受益;地方政府债务被置换,财政压力缓解,受益;中央政府国债扩大但钱变成了投资和消费,受益;海外投资者多了安全资产选项,受益。唯一可能"受损"的是美国财政部,中国不再往美债里添新钱,美国的融资成本可能上升。这也是方案在政治上可行的原因,它不砸美债的盘,只是不再添钱。
真正的障碍不在技术层面,而在两个短期内很难跨过去的坎。
第一,海外投资者凭什么买?"有吸引力"和"愿意大规模配置"之间,隔着资本账户开放程度、汇率风险对冲工具和地缘政治的不确定性。10年期国债收益率1.7%看着不错,但要真金白银地配置,投资者得先掂量这些制度性成本。
第二,钱花出去,通胀怎么办?10万亿的支出,相当于2025年中国名义GDP的约7.13%。其中2万亿直接变成居民消费,4万亿变成政府投资,在需求端是实打实的增量。
鞠建东的论证是,这些钱花出去,增加的国内需求正好对冲减少的出口,总需求不变,只是结构从外需变内需。逻辑在宏观层面成立,但操作层面的风险在于,如果国内供给跟不上,需求先上来了,价格就会先涨。
其实政策方向已经明确。央行副行长邹澜今年1月表态,将配合相关部门进一步增加离岸人民币国债年度发行规模,满足境外投资者对优质人民币资产配置的需要。
7月,央行货币政策司司长谢光启再次确认,支持财政部提高离岸人民币国债发行规模、丰富发行期限。财政部今年在香港分六期发行840亿元人民币国债,比去年多了160亿,境外机构在银行间债券市场持有的国债大约2万亿,占他们持有量的六成以上。
"增加离岸人民币国债供给"已经是政策方向,鞠建东的10万亿方案是在这个方向上给出的更激进的规模设想。但从现有的3.2万亿境外持有量,到10万亿的新增发行,中间隔着的不是学者的论证,而是海外投资者的信心、资本账户的开放节奏,以及中国经济能不能在需求扩张的同时保持价格稳定。方向是一回事,规模是另一回事。