

明明我们是全球数一数二的稀土大国,8月却出现一个让人看不懂的现象,稀土对外出口变少,从国外进口的矿石反而大幅变多。
不少朋友看完这组数据心里犯嘀咕:8月我们稀土出口变少,进口反而变多,难道咱们国内稀土储量不够用了?网上还有不少传言,说中国稀土产业的路子走偏了。
可就在9月21日外交部官方表态之后,所有人才发现,大家都理解错了。
这看似矛盾的一增一减,其实并不是资源不够的信号,而是国家提前规划好的产业安排,今天我就在这里一步步跟大家讲明白里面的门道。
出口量降、金额大涨:不是没货可卖,是我们不想随便卖
9月21日,外交部召开例行记者会,有外媒记者提出一个很受关注的问题:中国对日本稀土出口的管控,已经影响到美国相关的产业链,接下来的中美峰会会不会专门聊稀土这件事?
外交部发言人郭嘉昆给出了直白的答复,我们国家按照规定管理稀土这类物资,这种材料既能用在普通民用生产,也有可能被用到军工领域。
我们不让稀土流向日本的军事相关项目,避免助力日本军事发展,与此同时,我们愿意维护全球关键矿产供应链稳定,也希望各个国家都能为此做出正向努力。
而这次官方的回应,刚好和8月份稀土进出口数据能对上。
据海关总署发布的权威数据,2026年8月,我国稀土出口4735吨,和去年同期相比少了18.2%,但有个关键点,出口赚到的钱,反而涨了不少。
统计数据显示,今年1到8月,全国累计出口稀土39441吨,同比下降11.1%,可出口总金额同比上涨53.5%,简单讲,东西卖出去的吨数变少,赚到的外汇却更多,稀土卖出的单价明显走高。
很多人第一反应会想,是不是国内稀土存货不多,只能减少对外出货?这个想法不对,如果是资源短缺,那是被动缺货涨价,而现在的行情,是我们主动调整供货节奏带来的结果。
最近这几年,国家一直在完善稀土出口的管理规则,现在所有中重稀土想要出口,企业都要提前申请出口许可证,相关部门会仔细核对,这批货卖给谁、买来打算做什么。
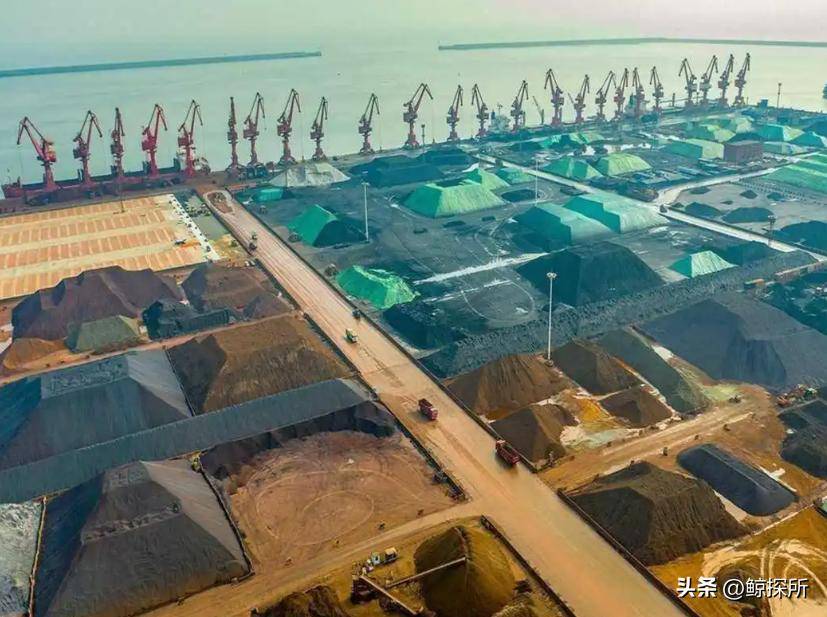
如果是普通工厂的民用订单,符合规定就正常放行,要是用途和军工有关,或是会转手给到有风险的主体,出口申请就会被拦下。
这么做的道理不难理解,过去几十年,我们大量低价卖出稀土原材料,国外企业拿到这些便宜原料,生产高端设备、军工产品,反过来限制我们的发展。
现在收紧出口,一方面抬高国际市场稀土价格,那些打算脱离中国稀土供应的国家,采购成本会变高。
另一方面,从源头管住流向,不让这种关键战略资源,被用在不利于我们发展的地方,出口数量下降,只是规范管理带来的正常结果,和我们手里资源多寡没有关系。
进口量大幅上涨:不是资源不够,而是技术优势和长远布局
很多普通朋友对稀土有误解,以为它就是一种少见的泥土,其实稀土是17种稀有金属的统称,应用范围很广,大家也叫它“现代工业维生素”。
手机配件、家电设备、新能源汽车、工业机器人、战机雷达,不少高端制造设备,都离不开稀土材料。
这17种稀土,分成轻稀土和重稀土两类,轻稀土用量更大,多用于日常制造;重稀土储量偏少、价值更高,是航空航天、高端装备的核心原料。
早年我们技术落后,只会挖矿石、卖原石,价格卖得很低,赚的都是辛苦钱,经过多年技术攻关,我们的提纯工艺已经非常成熟,精度高、成本稳、产能大。
现在中国是全球少有的,能完整搞定稀土开采、提纯、深加工、成品制造、废旧回收全流程的国家,海外很多国家虽然手里有稀土矿山,但没有成熟的提纯技术和完整生产线,根本做不出高端稀土材料。
美国加州芒廷帕斯矿是美国最大稀土矿,挖出的精矿,过去长期都要送到中国提纯加工,海外想从零建起一套完整产线,不仅花钱多,还需要十几年时间。
也正因为手握技术底气,我们今年8月稀土进口同比大涨36.8%,完全不是资源不够,而是两步长远布局。
第一,保护自家资源,稀土不可再生,早年国内矿山常年高强度开采,消耗大、损耗高,现在我们优先从缅甸、澳大利亚、美国等地进口海外原矿,减少国内开采,把本土优质稀土好好留存下来,当作战略储备,以备不时之需。
第二,赚技术加工的钱,我们进口廉价海外原石,靠国内成熟工艺加工成高纯度稀土材料、高端永磁产品再出口。
今年1到8月,高端钕铁硼磁材出口同比上涨30.3%,单价稳步走高。我们已经彻底告别低价卖矿的老路子,哪怕国外挖出稀土矿,最终还是离不开中国的加工产能和核心技术。
对日对美出口一涨一跌:不是放松管控,是精准区别对待
8月稀土出口数据里,有一组对比很有意思:我们对日本的稀土永磁体出口212吨,环比上涨90.3%;对美国出口512吨,同比下降21%。
咱们来横向对比一下各国采购量,8月我们卖给德国1044吨、韩国530吨,日本只拿到212吨,在主要采购国家里面排在第六位。
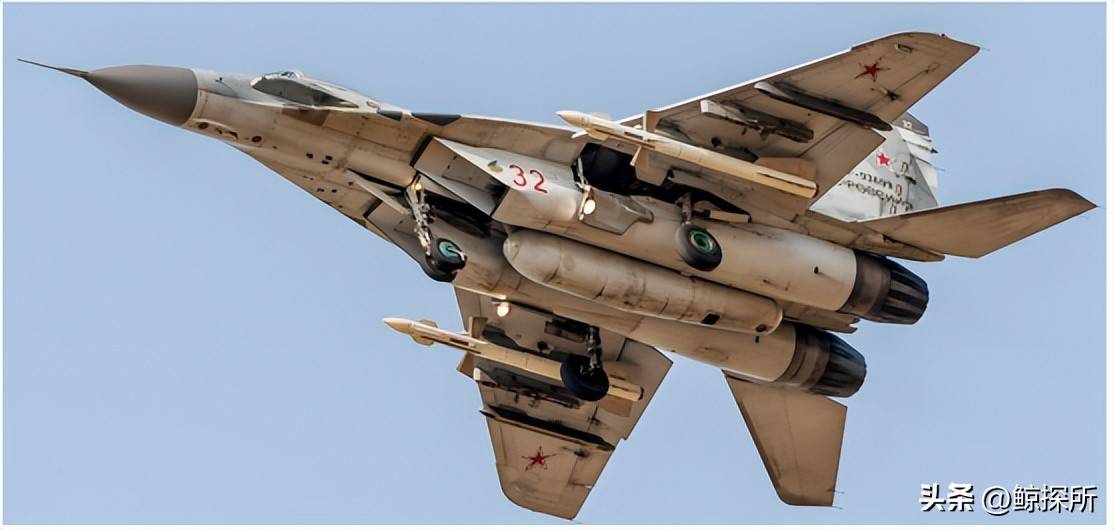
日本是汽车、电子制造大国,国内工厂对稀土永磁体需求不小,但拿到的货量远低于德国、韩国,足以说明管控没有松口。
日本本土几乎没有稀土矿产,六成以上稀土都要从中国进口,尤其是高端重稀土,大多依靠我们供应,今年以来,针对日本军工相关用途的重稀土原料,我们一直保持严格管理,多个月份出口量为零。
为了缓解原料紧张的压力,日本三菱电机在7月启动了一个项目,拆解废旧空调外机,从压缩机里面回收提炼稀土,加工之后再用到新产品生产。
只是这种回收方式,最多只能满足自家空调制造35%的需求,没法解决全部缺口,日本相关机构测算,如果失去中国稀土供应,日本经济和就业岗位,都会受到明显冲击。
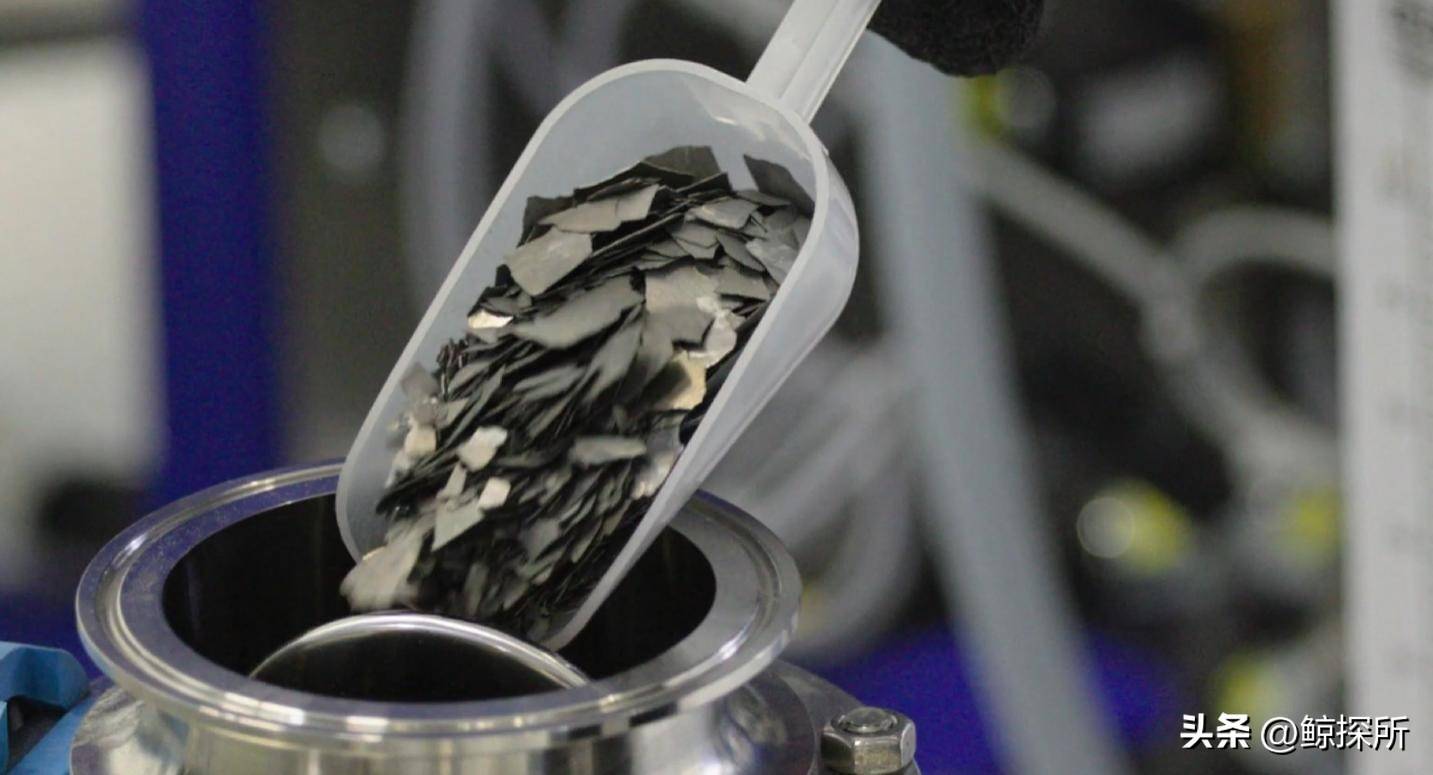
所以8月对日本的小幅放量,只针对普通民用产业,适当供给一部分货源,避免普通制造企业停产,军工相关的供货管控,一直没有松动。
再看美国市场,出口量持续回落,道理也很直白,美国虽然有稀土矿山,但加工环节能力偏弱,只能生产低端稀土原料,很难造出军工、高端设备需要的超高纯度稀土材料。
今年7月,美国出台新规,要求本土国防企业从2027年开始,不再采购中国稀土磁材,只是目前美国缺少成熟的替代产能,短时间内很难脱离中国加工产品。

我们现在的供货逻辑很清晰:德国这类国家采购需求都放在民用制造,需求合规稳定,我们正常足量供货,对日本只开放民用小额配额,严格卡住军工用途。
美国处在产业链调整阶段,我们保持收紧供货的节奏,不会一刀切,会根据对方的物资用途和合作情况灵活调整。
节奏稳步推进,我们牢牢掌握发展主动权
之前出台的稀土出口管控政策,暂停实施期限到2026年11月10日,等到暂停期结束,后续政策怎么调整,会改变全球稀土的供应格局,也是很多国家重点关注的时间节点。
结合近期外交部的表态不难看出,我们管理稀土的思路一直很稳定,不会随便切断全球民用领域的正常供货,维护全球产业链平稳运转,但也不会放松国家安全底线,严格管住军工相关的资源流向。
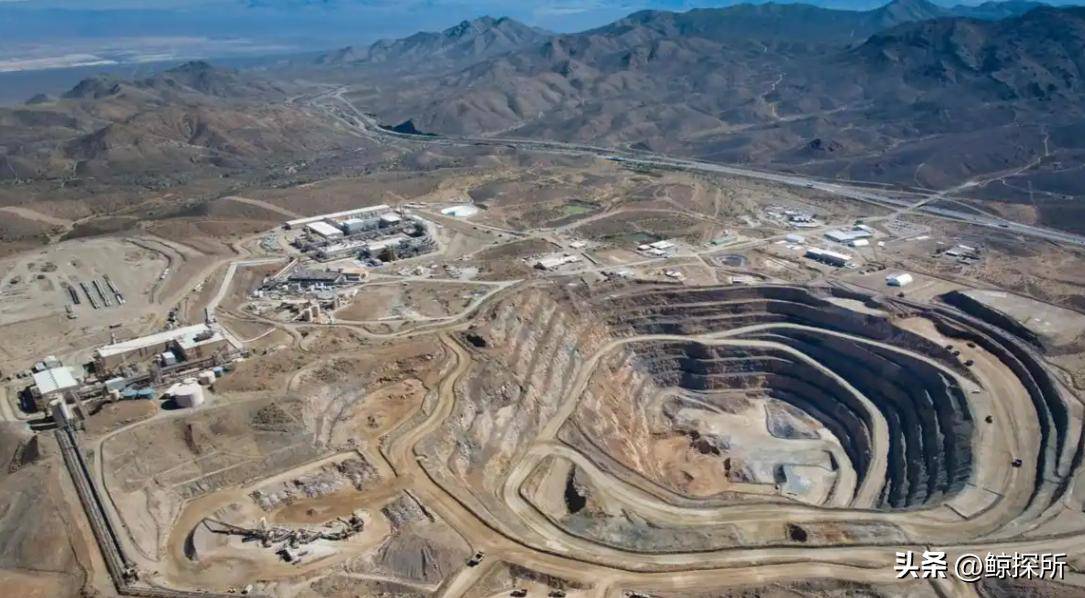
减少低端稀土原料出口,是守住资源安全,同时提高产业利润;扩大海外稀土矿石进口,是储备资源,放大我们自身的加工优势。
一进一出之间,我们慢慢从单纯向外输出资源,变成全球稀土产业的核心统筹方。
海外国家一直在尝试搭建本土稀土供应链,四处寻找矿源,但想要补齐技术、工艺、配套产业生态的短板,需要很长时间积累,在高端稀土加工这块,我们的优势还能维持很久。
关键矿产的产业比拼,看的不是谁手里矿更多,而是谁的技术更成熟、产业链更完整、规则更稳定,一步一步稳步调整,做好精准布局,就是我们最大的优势。
立足技术与全链优势,中国稀土产业正在走出低成本粗放发展模式,迈入高质量、高价值的全新发展阶段。
文中事件相关素材综合海关总署、外交部官网、商务部官网、美国地质调查局USGS等公开报道,分析仅代表个人观点。