

2026年4月2日,人民币跨境支付系统CIPS单日处理金额达到1.22万亿元,创下系统运行以来最高纪录。2026年3月CIPS日均交易9205亿元,比2月6197亿元多出近一半。按这个吞吐量看,人民币不像“小众货币”。
可SWIFT同期的全球支付统计里,人民币不少月份只占3%左右,排名第五。一边是自主清算网络天天破纪录,一边是传统报文系统份额不高,这种反差让很多人看不懂。
CIPS和SWIFT不是一回事。CIPS做资金清算,SWIFT传支付报文,很多双边本币、离岸人民币、能源和周边贸易交易不一定走SWIFT。所以单看SWIFT会低估人民币,单看CIPS也会高估它的全球第三方使用率。
国家外汇管理局2026年7月公布,上半年银行代客涉外收入和支出合计9.2万亿美元,同比增长21%。其中人民币在跨境收支中的比重52.9%,比2025年全年提高1.3个百分点。
央行2026年9月报告给出更细的账:1至6月银行代客人民币跨境收付42.4万亿元,同比增长21.4%。1至7月人民币跨境收付总额超过50万亿元,货物贸易人民币收付超过9万亿元,占本外币跨境收付约三成。
按全口径统计,人民币已是中国的对外收支第一大结算货币、全球第二大贸易融资货币、第三大支付货币。SDR篮子权重排第三。这些名次说明,人民币在贸易和融资场景里已经跑得很靠前。
CIPS在2015年起步,当年全年处理约0.48万亿元。2025年全年处理844.19万笔、180.15万亿元,十年规模翻了数百倍。截至2026年6月底,CIPS直接参与者210家、间接参与者1619家。
系统可通过5200余家银行机构覆盖192个国家和地区。2026年2月修订的业务规则施行后,CIPS从跨境人民币专线拓展到离岸人民币和多币种跨境支付,境外机构接入更灵活。
2026年8月,纳米比亚标准银行子行启动CIPS服务;同月肯尼亚标准银行子行上线CIPS。6月南非标准银行与工商银行获授权担任非洲人民币联合清算行,可覆盖19个非洲国家。加纳斯坦比克银行随后接入,当地对华贸易、学费、医疗汇款可走人民币直接结算。
人民银行与境外央行或货币当局保持有效双边本币互换协议33份,金额4.6万亿元。2025年至2026年6月,与加拿大、韩国、瑞士、土耳其、埃及、塞尔维亚等十余个经济体签署或续签互换。
清算行布局在36个国家和地区共42家银行,覆盖香港、新加坡、伦敦、法兰克福、迪拜、雅加达等节点。2026年6月印尼授权中行雅加达分行任人民币清算行,曼迪利银行同月成为CIPS直接参与者。
熊猫债累计发行超过1.3万亿元,主体覆盖26个国家和地区。2026年7月印尼首笔主权熊猫债定价70亿元,3年期56亿元、5年期14亿元,票息1.90%和2.19%。2026年上半年离岸人民币债券发行8961亿元,同比增长94.4%。
东盟方向,中印尼清算行、CIPS直参、跨境二维码互联一并推进。银联和泰国、越南、印尼等二维码网络互联,跨境消费可直接扫。企业付货款、个人出游付款,中间换美元环节变少。
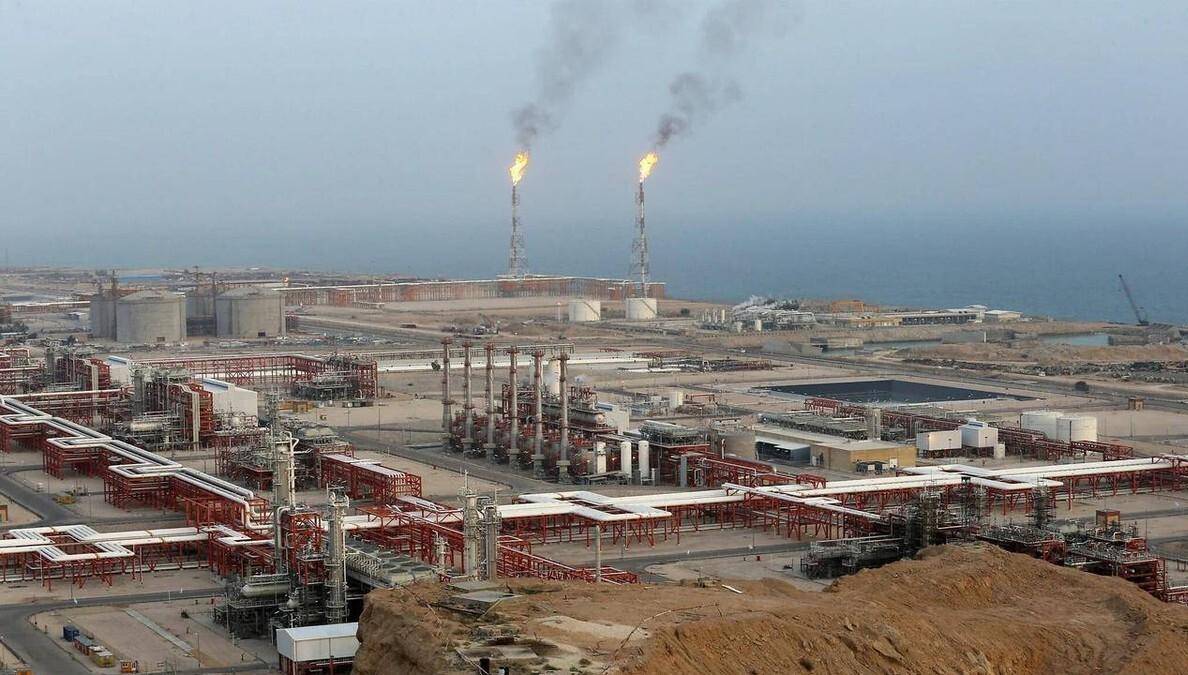
中东和能源方向,伊朗对华石油贸易使用人民币结算的比例显著提升,沙特、阿联酋等对华贸易试点人民币计价和清算合作。但海湾国家同时保留美元框架,人民币目前是增量渠道,不是全面替代美元定价。
俄罗斯受SWIFT限制后扩大本币和人民币使用;金砖内部把本币结算列入常规安排。非洲方向,利比亚商业银行与中方沟通加入CIPS,南非标准银行、非洲进出口银行已接入,安哥拉发展银行准备接入。
外贸企业用人民币收付款,可少做一次美元换汇,省点差和中间行费用。2026年上半年外汇衍生品交易13.8万亿美元,企业用远期、期权锁汇率的工具更多。
个人出境方面,跨境二维码统一网关2025年7月底试运行,外籍来华人员和国内居民在部分东盟、港澳场景可直接扫码。留学缴费在加纳、肯尼亚等CIPS落地市场,可尝试人民币直汇,不必全程绕美元账户。
投资端,债券通、跨境理财通、沪深港通提供人民币资产渠道。截至2026年6月底,境外主体持有境内人民币金融资产超11万亿元,80多个国家和地区央行把人民币纳入储备。资本账户仍未完全放开,普通人不等于能随意把存款搬去全球任意市场。
CIPS越跑越大,2026年前8个月处理人民币支付约139.7万亿元。可BIS 2025年外汇调查里,人民币全球外汇交易占比8.5%,排第五;SWIFT支付份额多数月份约3%。两套数据合在一起看,人民币在“中国周边贸易、能源双边、部分新兴市场”很强,在“全球日常第三方支付”还弱。
美元在SWIFT全球支付仍常占50%上下,储备货币地位更稳。人民币想再往上走,要看境外人民币资金池、债券深度、汇率对冲工具和企业真实报价习惯,不单看系统吞吐量。
人民币通道越来越宽,企业结汇更方便,出国付款更顺,可“更容易用”和“更值钱”是两件事。汇率还受中美利差、贸易顺差、资本流动影响,国际化加快不代表手里的钱每年都升值。
如果十年后CIPS覆盖几乎所有主要银行,SWIFT份额却仍把人民币排在美国、欧元后面,你会把更多存款换人民币吃利息,还是只把它当跨境付款工具?